
L’indétermination de la notion d’entreprise stratégique
23/10/2026
Entreprise stratégique » : le mot est partout, la définition nulle part. On y voit une lacune ; c’est un procédé. La notion est l’une des incarnations matérielles de la souveraineté économique, et c’est à ce titre qu’elle se dérobe. Sous l’adjectif gît une matrice belliqueuse, le conflit entre États souverains, dont l’horizon est la force. Mais les textes ne qualifient jamais l’entreprise : ils qualifient ses activités. L’entreprise n’est donc pas stratégique, elle est tactique : simple terrain où s’exécute une stratégie sectorielle arrêtée en amont. Ce vide n’est pas un défaut : il est le ressort d’un pouvoir. Par le maniement du caractère stratégique, l’État pénètre la gouvernance de sociétés demeurées privées (mandataire, conditions négociées, veto sur les actifs, etc.) sans en détenir le capital : l’emprise sans l’appartenance, au prix d’une sécurité juridique mise sous tension. Ainsi la souveraineté économique se révèle moins une compétence juridiquement ordonnée qu’un pouvoir de désignation : est stratégique ce que l’État décide de traiter comme tel.
Sommaire :
I – L’introuvable définition juridique de l’entreprise stratégique
A) La dimension belliqueuse de la notion
De la stratégie
De l’entreprise
B) La dimension méso de la notion
De l’activité économique
De l’entreprise tactique
II – L’indétermination normative comme ressource du pouvoir discrétionnaire
A) Le discrétionnaire au cœur des instruments
Du ministre
Du juge
B) La pénétration de la gouvernance privée
De l’utilité du discrétionnaire
Du brouillage de la frontière public/privé
Lorsque l’on s’efforce de mieux saisir les contours fuyants de la « souveraineté économique », une autre notion surgit souvent : celle de l’entreprise stratégique. Peut-être, alors, les hésitations du juriste à cerner la première trouveraient-elles à s’apaiser, non en s’engageant dans quelque détour conceptuel, mais en empruntant une voie plus concrète, presque tangible. Peut-être en effet qu’en scrutant l’entreprise stratégique, en la considérant comme l’une des incarnations matérielles de la souveraineté économique, celle-ci se laissera, sinon pleinement définir, du moins plus nettement appréhender.
C’est là notre hypothèse.
La notion d’entreprise stratégique est familière à tous. Elle est devenue l’incantation magique à travers laquelle semble pouvoir se déchaîner toutes les formes d’interventionnisme public, au nom d’une souveraineté économique pensée comme menacée. Le discours politique, remarquablement transpartisan, s’en empare avec une telle aisance qu’il n’est plus même nécessaire d’en recenser les occurrences[1]. Encore récemment, le Premier ministre a justifié un nouveau durcissement du contrôle des investissements étrangers en déclarant : « Protéger nos entreprises stratégiques, c’est protéger notre souveraineté. »[2]Le cadre juridique constitue le plus souvent l’objet ou la cible de ce discours politique : la règle de droit permet, ou devrait permettre, d’assurer une protection parfaite de ces entreprises, avec, en toile de fond, la souveraineté économique. Lorsque la question de cette protection est publiquement évoquée, c’est soit pour se féliciter d’un dispositif présenté comme protecteur et efficace, soit, au contraire, pour en dénoncer les imperfections et en appeler à sa révision. Forgée dans le discours politique et nourrie de représentations simplifiées, cette notion a su s’infiltrer jusque dans la norme juridique elle-même, autant que dans le discours qui l’étudie.
Pour mesurer une telle pénétration au sein de notre système normatif, il faut remonter à sa source : le discours politique, véritable vecteur de propagation. Cela est particulièrement manifeste au lendemain de la crise financière de 2007, qui a profondément interrogé le rôle de l’État actionnaire. Cette réflexion s’est traduite par l’attribution à certains acteurs de missions explicitement tournées vers la sauvegarde d’entreprises qualifiées de « stratégiques ». En ce sens, l’une des deux « vocations » assignées au Fonds d’investissement stratégique (FSI), créé en 2009, était, selon les mots mêmes du Président de la République à l’origine de cette initiative, « de sécuriser le capital d’entreprises stratégiques », à savoir « celles qui ont des compétences, des technologies, des emplois qui sont irremplaçables pour le territoire national »[3]. C’est peu ou prou cette même finalité qui sera réaffirmée en 2014 dans une communication au Conseil des ministres : le ministre de l’Économie y exposait la volonté de l’État, par l’entremise de son actionnariat, « de disposer d’un niveau de contrôle suffisant dans des entreprises à capitaux publics à caractère structurellement stratégique »[4]. L’Agence des participations de l’État (APE) et Bpifrance – cette dernière ayant absorbé le FSI – se voyaient ainsi confier une mission renouvelée à l’égard de ces entreprises dites « stratégiques ». Disons-le dès à présent : l’action du FSI s’est, dans les faits, inscrite bien davantage dans la perspective d’une réponse durable aux besoins en capitaux propres des entreprises que dans celle d’une arme brandie au nom d’une souveraineté menacée[5]. Elle traduit, en cela, l’esprit même du renouveau de l’État actionnaire tel qu’il s’esquissait autour des années 2010, un renouveau où ce n’était pas tant l’entreprise soutenue qui devait être « stratégique » que l’investissement lui-même[6]. Dans cette optique, l’État se veut « investisseur avisé », mû certes par des considérations d’intérêt général, mais guidé avant tout par une exigence de rentabilité et par la recherche d’un équilibre entre raison économique et finalités publiques[7]. Cela étant rappelé, le gouvernement a décidé, en 2017, de faire évoluer la doctrine de l’État actionnaire destinée à orienter l’action de l’APE, en définissant désormais trois axes prioritaires d’investissement, dont le premier continue de viser « les entreprises stratégiques qui contribuent à l’indépendance de la France »[8]. La crise sanitaire a constitué un moment décisif pour mettre à l’épreuve cette volonté. À cet égard, la loi de finances rectificative du 25 avril 2020 a permis la création, par l’intermédiaire de l’APE, d’un fonds de 20 milliards d’euros destiné à renforcer les participations financières de l’État dans « des entreprises présentant un caractère stratégique jugées vulnérables »[9].
L’intégration de la notion d’« entreprise stratégique » dans notre ordre normatif s’est affirmée plus directement à partir de 2019, sous l’impulsion de l’article 153 de la loi relative à la croissance et à la transformation des entreprises[10]. Cette disposition, insérée dans la section 4 du chapitre II significativement intitulée « Protéger nos entreprises stratégiques », consacre, au sein du Code monétaire et financier, l’article L. 151-7, lequel prescrit la remise, par le Gouvernement, d’un rapport annuel aux présidents des commissions chargées des affaires économiques et aux rapporteurs généraux des commissions chargées des finances de chaque assemblée. Ce rapport doit rendre compte de l’action conduite pour la protection et la promotion des intérêts économiques, industriels et scientifiques de la Nation, notamment les « mesures prises en matière de sécurité économique et de protection des entreprises stratégiques, des objectifs poursuivis, des actions déployées et des résultats obtenus ».
Constatons ensemble combien, si la notion en cause s’impose désormais avec vigueur dans le discours politique, ainsi que dans la doctrine administrative de certains acteurs, APE et BPI en tête, ses traductions juridiques apparaissent encore, à première vue, rares. À cette remarque, il peut toutefois être répondu que nous nous attachons moins à décrire un état du droit pleinement constitué qu’à saisir une dynamique en voie de consolidation. La proposition de loi relative à la protection des entreprises stratégiques d’intérêt national, déposée le 4 juin 2025 à l’Assemblée nationale, en offre à cet égard une illustration significative[11]. L’affirmation d’une volonté politique en ce domaine esquisse d’ores et déjà les contours d’évolutions juridiques à venir.
Au demeurant, indépendamment de cette faiblesse quantitative, la mobilisation de la notion par la doctrine universitaire mérite attention[12]. Elle trahit un rayonnement qui excède largement ses seules occurrences explicites au sein de la règle de droit ou de la doctrine de l’État actionnaire. Certes, c’est à l’occasion de l’étude de cette dernière que Sophie Nicinski a notamment soutenu l’idée selon laquelle le « réengagement de l’État par la participation à l’économie est délimité par la notion d’opérateur stratégique »[13]. Toutefois, sans contredire cette analyse, la doctrine en a progressivement étendu la portée à d’autres formes d’intervention. Sébastien Bernard[14], Paul Lignères[15]ou encore Guillaume Heim[16]ont ainsi récemment montré combien d’autres législations, qui ne se réfèrent pas expressément à l’entreprise stratégique, entrent néanmoins dans le champ de l’étude des entreprises stratégiques, au premier rang desquelles figurent la police des investissements étrangers et les actions spécifiques, ces deux dispositifs étant étroitement liés[17].
Ce sont ces deux régimes, particulièrement mis en avant par la doctrine, qui occuperont l’essentiel de notre appareil scientifique. Il faut dire d’emblée qu’ils ne sont nullement exclusifs de l’analyse que nous entendons mener. Nous croiserons d’abord d’autres mécanismes, comme celui des opérateurs d’importance vitale ou encore la nationalisation. Notre démonstration peut ensuite servir de grille de lecture à des dispositifs que nous n’aborderons pas frontalement : que l’on songe par exemple à la loi qui régule l’accès au foncier agricole par voie sociétaire, et qui ménage à l’État une porte d’entrée dans les sociétés détenant ou exploitant des terres au nom de la souveraineté alimentaire[18]. Nous croyons enfin que ce mouvement n’est nullement cantonné à la France, et qu’il appellerait une étude comparée à part entière, que le cadre de ces lignes ne permet pas de mener[19].
Pour la France, les développements précédents rejoignent le constat formulé par la Cour des comptes en 2022, selon lequel « au-delà des entreprises à participation publique, l’État semble désormais élargir son action à la sauvegarde d’entreprise stratégiques dont il n’est pas actionnaire et à la garantie d’une autonomie plus grande dans certaines filières stratégiques, dans une logique de souveraineté économique, sans toutefois que cette évolution ait été encore clairement formalisée. »[20]
L’absence de clarté caractérise l’ensemble de ce débat. C’est pourquoi Pierre Delvolvé dénonce l’approximation qui entoure la notion d’entreprise stratégique, qu’il estime plus confuse encore que celle d’entreprise publique[21]. Si nous partageons sans réserve cette affirmation, nous voudrions dans les lignes à venir démontrer que l’absence de définition juridique de l’entreprise stratégique n’est pas une lacune du droit positif, mais une architecture normative délibérée. Cette architecture sert une double finalité politique : d’une part, maintenir un pouvoir discrétionnaire étendu sur les décisions relatives à certaines entreprises jugées plus importantes que les autres pour l’avenir de la Nation ; d’autre part, permettre à l’État de s’immiscer dans la gouvernance desdites entreprises sans en assumer la propriété. Le prix de cette architecture est la sécurité juridique des opérateurs, et la légitimité de ce prix est au cœur des tensions que le droit public de l’économie n’a pas encore entièrement résolues.
De ce constat procède la question qui commande la présente étude. Voici une notion qui prolifère dans le discours politique, qui gouverne la doctrine d’emploi des grands investisseurs publics, qui s’invite jusque dans les intitulés de la loi et dans le corps même du Code monétaire et financier, et que le droit, pourtant, se refuse obstinément à constituer. Le juriste doit alors se demander ce que fait, et ce que veut, un ordre normatif qui mobilise une notion sans jamais consentir à la définir. Autrement dit : l’introuvable définition juridique de l’entreprise stratégique est-elle une infirmité du droit positif, que le législateur serait appelé à corriger, ou bien la pièce maîtresse d’un dispositif qui trouve dans l’indétermination même sa raison d’être et la condition de son efficacité ? De la réponse dépend ce que l’entreprise stratégique, saisie comme incarnation matérielle de la souveraineté économique, peut nous apprendre de celle-ci.
La démonstration procédera en deux mouvements. Le premier s’attachera à établir la définition de la notion en cause et constatera qu’elle se dérobe, et ce non par accident, mais par construction. Ni la stratégie, dont le retour à la matrice conflictuelle originelle circonscrit le champ sans livrer de critère opératoire, ni l’entreprise, que le droit ne saisit que par des catégories obliques, n’offrent de prise ; et lorsque les textes s’approchent enfin de l’objet, ils ne qualifient jamais l’entreprise elle-même mais les activités qu’elle exerce, déplaçant l’opération de qualification vers un niveau méso où l’entreprise n’occupe plus qu’une position tactique au service d’une stratégie sectorielle arrêtée en amont (I). Le second mouvement renversera la perspective : ce que le premier aura décrit comme un vide, voire une carence, s’y révélera un choix, dont il faudra mesurer ce qu’il permet. Il permet l’épanouissement d’un pouvoir discrétionnaire que le juge, pourtant compétent, n’enserre qu’à la marge et que le droit de l’Union n’a pas tant réduit que mis en forme ; il permet surtout une modalité singulière d’intervention publique, par laquelle l’État pénètre, ou colonise, la gouvernance d’entreprises qui demeurent des personnes privées, obtenant les commodités de la maîtrise sans le prix de la propriété (II).
I – L’introuvable définition juridique de l’entreprise stratégique
Notre démarche s’ouvrira par une analyse terminologique destinée à inscrire la dimension belliqueuse, entendue comme la nature guerrière entre les États, au cœur de la notion d’entreprise stratégique, sans toutefois permettre l’élaboration d’une définition pleinement satisfaisante de celle-ci (A). Nous mettrons ensuite en évidence qu’en droit, l’opération de qualification se déploie moins au niveau de l’entreprise en tant que telle qu’à celui de l’activité qu’elle exerce, ce qui conduit à privilégier une approche que nous qualifierons de méso (B).
A) La dimension belliqueuse de la notion
De la stratégie
Formulons plus directement notre recherche : qu’est-ce qu’une entreprise stratégique ?
La question a quelque chose de vertigineux, tant les définitions envisageables paraissent, à première vue, innombrables. L’intuition offre pourtant une première voie d’accès. Sans doute est-elle imparfaite, mais il serait imprudent de l’écarter d’emblée, car toute démarche scientifique s’enracine, au moins en partie, dans une intuition éclairée. L’entreprise stratégique est, intuitivement, une entreprise qui relève de la stratégie et qui, à ce titre, se distingue des autres par une qualité particulière. Cette idée de distinction est assurément au cœur du problème ; encore faut-il en déterminer le critère.
La notion de stratégie puise, on le sait, son origine dans le champ militaire. Longtemps cantonnée à une conception toute clausewitzienne du théâtre des opérations, elle s’est progressivement élargie, sans pour autant rompre avec son ancrage guerrier, en désignant plus largement « l’art d’employer les forces militaires afin d’atteindre les objectifs fixés par la politique »[22]. Cette évolution s’est accompagnée d’une prise en compte croissante des considérations économiques dans la réflexion stratégique. Si la stratégie « ne doit pas être une doctrine unique, mais une méthode de pensée permettant de classer et de hiérarchiser les événements, puis de choisir les procédés les plus efficaces »[23], elle demeure néanmoins ordonnée à un horizon guerrier. C’est dans cette perspective qu’a pu se constituer une véritable praxéologie de l’État, orientée vers la conduite des conflits interétatiques[24].
Progressivement, toutefois, d’autres cadres d’analyse se sont emparés de la notion de stratégie. Les sciences du management en offrent une illustration particulièrement nette. À partir des années 1950, elles développent une réflexion approfondie sur la stratégie d’entreprise, entendue, malgré la diversité des définitions proposées, comme l’ensemble des orientations de développement de l’entreprise et des moyens mobilisés pour les atteindre dans un environnement concurrentiel[25]. Le même mouvement s’observe dans le discours juridique. Michel Troper définit ainsi la stratégie comme « tout plan visant à coordonner une suite d’actions destinées à réaliser une fin déterminée à l’avance, que l’on se trouve ou non dans une situation de conflit [nous soulignons] »[26]. Plus généralement, il la présente comme « l’art de déterminer les buts et de choisir les moyens ». L’auteur reconnaît cependant qu’une définition aussi large ne peut suffire à fonder l’analyse stratégique en science juridique, laquelle « ne saurait prétendre recommander l’emploi des moyens les plus propres à atteindre les fins »[27]. Si l’usage qu’il fait de l’adjectif « stratégique » demeure étranger à notre objet puisqu’il qualifie une méthode d’analyse du droit et non une catégorie d’entreprises, son raisonnement est révélateur en ce qu’il assume de détacher la stratégie de toute situation de conflit. Cette extension trouve enfin un prolongement dans les travaux de Michel Crozier et d’Erhard Friedberg, où l’analyse stratégique constitue avant tout une grille de lecture des comportements des acteurs au sein des systèmes d’action collective[28].
Remarquons à ce stade qu’hormis la définition très « plastique » de Michel Troper, aucun des champs qui viennent d’être évoqués n’a congédié le conflit : les sciences du management sont saturées de métaphores guerrières et pensent l’entreprise dans l’affrontement concurrentiel ; la sociologie des organisations fait des rapports de pouvoir et de la maîtrise des zones d’incertitude le ressort ordinaire de l’action collective. La conflictualité se retrouve assurément partout, et l’invoquer, ce n’est pas retrouver un critère.
Ce qui distingue la stratégie entendue en son sens originel, et telle qu’elle est, selon nous, employée dans la notion que nous étudions, n’est donc pas la présence du conflit, mais deux qualités que la conflictualité générique ne comporte pas. La première tient à ceux qui s’affrontent : ce ne sont ni des opérateurs sur un marché, ni des acteurs au sein d’une organisation, mais des États souverains. La seconde, liée à la première, tient à l’enjeu : il n’est ni la part de marché ni la maîtrise d’une zone d’incertitude, mais la puissance de la Nation, sa position dans les rapports qu’elle entretient avec ses semblables et, à la limite, sa survie. C’est dire que la stratégie, en son acception première, ne se contente pas d’un conflit : elle suppose la guerre au sens propre du terme ; sinon comme réalité actuelle, du moins comme horizon possible, que l’on s’emploie à préparer, à prévenir ou à prolonger par d’autres moyens. Le général Beaufre le dit bien lorsqu’il définit la stratégie comme « l’art de la dialectique des forces ou, plus exactement encore, l’art de la dialectique des volontés employant la force pour résoudre leur conflit » [nous soulignons][29]. Rien de tel dans l’affrontement concurrentiel, où les volontés en présence n’emploient pas la force entendu comme la puissance (militaire et économique) d’un État pour faire respecter sa souveraineté et imposer sa volonté dans le concert des Nations.
C’est pourquoi un critère se dégage : celui de la dimension belliqueuse, entendue comme le conflit entre États souverains, celui qui a pour enjeu la puissance et pour horizon possible l’emploi de la force au sens étatique du terme. L’entreprise stratégique serait alors l’une de ces « forces ». Encore faut-il préciser que toute entreprise n’en est pas une au sens de cette dialectique des volontés. Ce n’est pas le fait d’évoluer sur un marché concurrentiel qui confère ce caractère, mais la circonstance que son activité, son savoir-faire, ses technologies ou ses actifs s’inscrivent dans le champ des rapports de puissance entre États, autrement dit dans celui des souverainetés.
Une précision s’impose aussitôt, qui commande la portée de tout ce qui suivra. En retenant cette dimension, nous ne prétendons pas décrire un état du monde ni constater une guerre qui serait en cours. Ce que le droit saisit n’est pas une hostilité avérée, mais une hostilité potentielle, et cette potentialité est elle-même le produit d’une appréciation. Cette appréciation, nous le verrons, appartient à l’exécutif. Cette dimension belliqueuse est donc moins une propriété des choses qu’une représentation structurante, celle à partir de laquelle le pouvoir qualifie ; et c’est précisément parce qu’elle relève de la qualification que se posera, au terme de cette étude, la question des garanties qui devraient en encadrer le maniement.
Ainsi entendu, le critère n’est pas une construction doctrinale surimposée aux textes : ceux-ci en portent la marque. Nous reviendrons plus en détails sur l’ensemble de ces textes plus en aval, mais relevons dès à présent que le champ matériel du contrôle des investissements étrangers s’ouvre sur les armes, munitions, poudres et substances explosives, les matériels de guerre et les biens à double usage, et se prolonge dans les activités couvertes par le secret de la défense nationale. La qualification d’opérateur d’importance vitale, quant à elle, se mesure au risque de diminution du « potentiel de guerre ou économique » de la Nation : le texte lui-même adosse l’économique au guerrier, et la conjonction dit assez que l’un s’apprécie à l’aune de l’autre. Plus révélateur encore est le critère que le pouvoir réglementaire assigne au ministre de l’Économie pour refuser un investissement étranger : celui-ci peut prendre en considération le fait que l’investisseur entretient des liens avec un gouvernement ou un organisme public étrangers. Ce n’est donc pas la puissance économique de l’investisseur qui déclenche la vigilance, ni sa nocivité concurrentielle, mais son rattachement à une souveraineté étrangère, c’est-à-dire sa qualité d’agent possible d’une volonté adverse. La dimension belliqueuse que nous mettons en avant n’est pas déduite des textes ; elle y est inscrite.
La marque du critère se retrouve, plus remarquablement encore, dans les textes qui, en apparence, soumettent la matière au droit commun du marché intérieur. Le traité sur le fonctionnement de l’Union européenne réserve en effet à chaque État membre la faculté de prendre les mesures « qu’il estime nécessaires » à la protection des intérêts essentiels de sa sécurité, dès lors qu’elles se rapportent à la production ou au commerce d’armes, de munitions et de matériel de guerre, comme la faculté de refuser la communication de renseignements dont il estimerait la divulgation contraire à ces mêmes intérêts[30]; et le règlement relatif au filtrage des investissements directs étrangers prend soin de préciser qu’il s’applique sans préjudice de la responsabilité exclusive de chaque État membre en matière de sécurité nationale[31]. Ces réserves sont, il est vrai, d’interprétation stricte, et il serait excessif d’y voir un blanc-seing : le juge de l’Union n’abdique pas son contrôle, ainsi qu’on le vérifiera. Mais leur seule existence est significative. Là où le conflit économique ordinaire est intégralement saisi par la règle commune, le conflit qui met en cause la sécurité de l’État commande une réserve : c’est à lui qu’il appartient de définir ses intérêts essentiels, et le contrôle exercé sur cette définition s’en trouve, à proportion, allégé. Nous retrouverons logiquement cette retenue au plan interne, lorsqu’il s’agira de mesurer l’intensité du contrôle du juge administratif.
Reste l’objection tirée de l’amplitude du champ réel. La liste réglementaire des activités contrôlées, à laquelle nous consacrerons de plus amples développements, couvre la presse d’information politique et générale, la sécurité alimentaire, les données, les matières premières critiques, voire les jeux d’argent : autant d’activités qui ne sont pas des théâtres d’opérations et dont on pourrait tirer que le critère proposé est démenti par le droit positif. L’objection tombe pour peu que l’on cesse de concevoir la dimension belliqueuse sur le modèle de l’affrontement armé. Le conflit inter-souverain ne se livre pas seulement par les armes, mais par les leviers : ce qui est saisi n’est pas l’entreprise qui fabrique l’arme, mais celle dont la dépendance peut devenir une arme entre les mains d’autrui. L’approvisionnement alimentaire, l’acheminement des données, l’accès aux matières critiques ou la formation de l’opinion sont des vulnérabilités qu’une puissance hostile pourrait instrumentaliser. Les registres militaire et économique se recouvrent d’ailleurs parfois exactement, comme le montrera l’affaire Photonis, où la fourniture aux armées de technologies de vision nocturne et la dépendance industrielle ne font qu’un[32].
Il faut toutefois mesurer ce que cette lecture emporte. Si toute dépendance est, en puissance, « instrumentalisable », alors la périphérie du critère est indéfiniment extensible, et il n’est guère d’activité dont on ne puisse soutenir qu’elle intéresse, par quelque biais, la position de la France dans le champ des souverainetés. Cette asymétrie mérite d’être retenue dès à présent : le noyau de la notion est déterminé (la force étatique), mais son pourtour est laissé à l’appréciation de celui-là même qui exerce le pouvoir. Nous verrons que cette extensibilité n’est pas un défaut du dispositif : elle en est le ressort.
Ce postulat, pour peu que le lecteur accepte de le suivre, ne répond pas encore entièrement à la question initiale, puisqu’il ne fournit pas, à lui seul, les critères permettant d’identifier les entreprises stratégiques. Il permet toutefois d’en circonscrire le champ, aussi large soit-il. En plaçant cette dimension belliqueuse au cœur de la réflexion et en mettant en avant le lien entre stratégie et souveraineté, il fait apparaître la place centrale de l’État, auquel il revient précisément de reconnaître, de préserver et, le cas échéant, de mobiliser ces « forces ».
De l’entreprise
Le juriste qui entend étudier la qualification d’« entreprise stratégique » se heurte à un évident obstacle : l’indétermination de la notion même d’entreprise. À la différence de la société, l’entreprise n’est pas une personne juridique : dépourvue de la personnalité morale, elle n’est définie comme telle par aucun texte.
Ce paradoxe a été abondamment commenté par la doctrine : acteur central de l’économie de marché, placée au cœur du droit du travail, du droit de la concurrence, du droit fiscal, présent également au sein du droit administratif[33]ou du droit constitutionnel[34], l’entreprise n’existe pourtant pas comme sujet de droit autonome. Elle est « toute entité exerçant une activité économique »[35]que le droit ne saisit que par des voies obliques : la société commerciale pour son enveloppe juridique, le fonds de commerce pour ses actifs, ou encore l’établissement pour son insertion territoriale.
Cette imprécision consubstantielle rend d’autant plus délicate, pour ne pas dire vaine, toute tentative de définition juridique d’une sous-catégorie telle que l’entreprise stratégique : comment définir l’entreprise stratégique quand on ne sait définir l’entreprise ? L’observation n’est pas purement rhétorique ; elle emporte une conséquence pratique : lorsque l’État entend protéger une « entreprise stratégique », il ne peut la saisir comme telle dans ses instruments juridiques : il lui faut passer par des catégories plus déterminées : les titres de capital détenus, les activités exercées, les actifs contrôlés par exemple.
Les instruments jusqu’à présent étudiés par lesquels l’État a entendu contrôler la destinée des entreprises stratégiques opèrent en effet sur le capital. Or une telle technique suppose nécessairement l’existence d’un capital social, donc d’une société. Une entité qui, à la manière de l’EPIC, en est dépourvue échappe à ces instruments : on ne saurait ni soumettre à autorisation la prise de contrôle du capital d’une entité qui n’en a pas, ni y instituer une action spécifique. Faut-il en conclure que l’expression d’« entreprise stratégique », telle qu’elle est mobilisée, ne peut viser qu’une société par actions ? Nous pouvons en discuter, et c’est ici que retrouve toute sa pertinence le rapprochement opéré par Pierre Delvolvé entre le flou de la notion d’« entreprise stratégique » et celui de la notion d’« entreprise publique »[36]. Si ces deux notions sont, l’une et l’autre, confuses, la difficulté nous paraît accentuée par la circonstance qu’elles peuvent se confondre : rien ne permet de les tenir pour exclusives l’une de l’autre. Dès lors qu’une entreprise publique peut revêtir la forme d’un EPIC, il faut admettre qu’une personne publique peut parfaitement recevoir la qualification d’entreprise stratégique. Cette observation conduit à relativiser le corpus de textes jusqu’ici mobilisé, notamment le contrôle des investissements étrangers ou l’action spécifique, qui ne concerne pas les EPIC. En effet, la « nécessité publique » qui préside à la décision de nationaliser, puis de publiciser, une personne morale de droit privé peut parfaitement répondre aux enjeux de conflictualité précédemment évoqués et viser, à ce titre, une « entreprise stratégique » qui le restera une fois l’opération terminée.
Cette non-exclusivité des deux qualifications appelle toutefois un tempérament, qui en précise la portée et qui tient à ce qu’elles ne se situent pas sur le même plan de discours. L’entreprise publique est une catégorie juridique, confuse sans doute[37], mais établie, tant en droit interne qu’en droit de l’Union européenne, tandis que l’entreprise stratégique ne bénéficie d’aucune assise comparable : la première a été pleinement saisie par le droit, la seconde demeure essentiellement politique. Aussi observe-t-on qu’en pratique, dans le discours politique, la référence à l’entreprise stratégique vise des sociétés et non des EPIC, ceux-ci, en plus d’être devenus rares, n’étant pas perçus comme une vulnérabilité à réduire au nom d’une souveraineté économique menacée. Très souvent, nous l’avons rappelé, le caractère stratégique d’une entreprise n’est brandi que pour justifier la mise en branle de dispositifs permettant à l’État d’agir à l’égard de l’entité en cause. Or cette justification est superflue lorsque ladite entité appartient déjà majoritairement à l’État et, plus encore, lorsqu’elle est une personne publique. D’où la nuance qu’il convient d’apporter à notre affirmation : si les qualifications d’entreprise publique et d’entreprise stratégique ne s’excluent pas nécessairement, force est d’admettre que la mobilisation du caractère stratégique, en ce qu’elle traduit la volonté des pouvoirs publics de se ménager un droit de regard élargi sur une entreprise, ne présente d’utilité qu’à l’égard des entreprises dont ils n’ont pas déjà le contrôle.
Ainsi entendue, l’entreprise stratégique désigne d’abord une société par actions dont l’État ne détient pas nécessairement le contrôle, mais qu’il estime indispensable à la préservation de ses intérêts dans les rapports de puissance qu’il entretient avec les États étrangers.
Cette première analyse permet de circonscrire un champ matériel plus restreint et de distinguer les entreprises stratégiques des autres entreprises. Elle demeure toutefois largement insuffisante. Aucun critère véritablement opératoire ne s’en dégage et aucune définition juridique susceptible de fonder une catégorie autonome n’émerge. Cette absence de consécration est, au demeurant, parfaitement logique. Les textes ne qualifient jamais de stratégiques les sociétés elles-mêmes. Ni le Code monétaire et financier ni le règlement européen relatif au filtrage des investissements directs étrangers n’établissent une liste de sociétés stratégiques. Ce sont, en réalité, les activités qu’elles exercent qui font l’objet de cette qualification.
Dès lors, si le rattachement de l’entreprise à la forme sociétaire est indispensable pour permettre la mise en œuvre des mécanismes de contrôle du capital, il ne suffit pas à délimiter un champ notionnel opératoire. Encore faut-il déterminer quelles sociétés, parmi l’ensemble de celles dotées d’un capital, relèvent effectivement de cette catégorie.
B) La dimension méso de la notion
De l’activité économique
Le juriste désireux de mieux cerner ce que recouvre la notion d’entreprise stratégique, et face au silence des textes, pourrait être tenté d’entreprendre une vaste cartographie du tissu entrepreneurial français afin d’identifier les sociétés ayant reçu une telle qualification. D’un point de vue empirique, une telle démarche permettrait peut-être de dégager, par induction, certains éléments de définition. Nous nourrissons toutefois des réserves, tant quant à sa faisabilité que quant à son utilité.
S’agissant, d’abord, de sa faisabilité, l’on pourrait par exemple songer à examiner les portefeuilles publics détenus par certains grands investisseurs étatiques. Tel est notamment le cas de l’APE, dont le dernier rapport d’activité rappelle à plusieurs reprises qu’elle est « un actionnaire public au service de la souveraineté »[38]. Ce document précise également que, « ces dernières années, l’APE a conduit ou annoncé plusieurs opérations au capital d’entreprises stratégiques », parmi lesquelles figurent la reprise par l’État de 100 % du capital d’EDF (juin 2023), la prise de participation à hauteur de 10 % dans John Cockerill Defense (juin 2024), l’acquisition de 80 % du capital d’Alcatel Submarine Networks (décembre 2024), l’engagement de l’État dans l’augmentation de capital d’Eutelsat (juin 2025), ou encore la signature d’un contrat de cession d’actions avec Atos en vue de l’acquisition de son activité Advanced Computing (juillet 2025) ».
Cependant, il convient de rappeler que l’Agence poursuit en réalité trois missions distinctes. Outre l’action en faveur des « entreprises stratégiques », elle intervient aussi auprès d’entreprises participant à des missions de service public ou d’intérêt général, national ou local, lorsque la seule régulation apparaît insuffisante pour préserver les intérêts publics et garantir l’exécution de ces missions. Elle peut encore agir en soutien d’entreprises en difficulté dont la disparition serait susceptible d’entraîner un risque systémique.
Il en résulte que l’action de l’APE ne se concentre pas exclusivement sur ce qu’elle qualifie elle-même d’entreprises stratégiques. En outre, elle ne procède à aucune classification explicite de ses participations selon que les sociétés concernées relèveraient, ou non, de cette catégorie.
Pour rester sur le terrain actionnarial, et malgré l’absence de liste consolidée des actions spécifiques établie par le Gouvernement, la forme réglementaire de ces mesures, ainsi que leur publication, permettent néanmoins d’identifier les entités concernées par ce dispositif[39]. Cependant, l’utilisation réduite de l’instrument n’offre pas un panorama qui permettrait d’identifier un critère de qualification. Relevons simplement la présence de deux secteurs d’activité principaux : d’une part, l’énergie, à une époque où l’action spécifique s’apparentait davantage à une golden share destinée à atténuer les effets des privatisations[40]; d’autre part, le secteur de la défense, avec les exemples d’Aubert & Duval SAS[41]ou de Nexter[42].
De plus, le secret, qu’il relève des affaires ou de la défense nationale, entourant ces qualifications rend toute démarche de recension vaine. Les membres de l’Assemblée nationale eux-mêmes dénoncent, par exemple, l’impossibilité d’accéder à la liste des entreprises stratégiques établie en 2019 par le service de l’information stratégique et de la sécurité économiques (SISSE). Il est seulement connu que cette liste comprend aussi bien de grands groupes industriels que des PME ; en revanche, ni le nombre d’entreprises concernées ni leur identité ne sont rendus publics[43]. Il est tout aussi vain d’espérer accéder à la liste des entreprises ayant dû solliciter une autorisation auprès du ministre de l’Économie pour accueillir des investissements directs étrangers[44]. En la matière, les seules sources à la disposition du chercheur demeurent nécessairement fragmentaires, tributaires à la fois de l’intérêt que la presse porte à l’opération concernée et des éventuelles déclarations, quelques fois approximatives, du ministre[45].
Ensuite, une telle impossibilité ne saurait nous décourager, dès lors qu’à supposer même qu’elle puisse être surmontée, l’utilité d’une telle démarche pour le juriste demeurerait fort limitée. Pourquoi ? Parce que, ainsi que nous l’avons vu, si le droit tend, encore à la marge et de manière simplement référentielle, à appréhender la notion d’entreprise stratégique, il ne le fait qu’au terme d’un premier mouvement de qualification portant, non sur l’entreprise elle-même, entendue ici comme une société, mais sur une activité économique.
Dès lors, il nous semble que cette qualification première mérite de retenir prioritairement l’attention.
Revenons à une disposition cardinale dans l’appréhension de l’entreprise stratégique, tant elle est largement mobilisée par les discours politiques et doctrinaux relatifs à cette notion : l’article L. 151-3 du Code monétaire et financier. Celui-ci délimite le champ matériel de la police des investissements étrangers, en vertu de laquelle le ministre de l’Économie peut s’opposer à une opération visant la prise de contrôle d’une entreprise le plus souvent politiquement qualifiée de stratégique. Par ailleurs, la loi PACTE de 2019 est venue étendre ce champ en l’appliquant au régime des actions spécifiques[46]. Nous l’avons déjà relevé : ce texte ne fait jamais référence explicitement à la notion d’entreprise stratégique. Sont concernées des sociétés, puisque, pour rappel, l’accueil d’investissements étrangers ou d’une action spécifique impliquent nécessairement la présence d’un capital social, exerçant une activité en France qui, même à titre occasionnel, participe à l’exercice de l’autorité publique ou une activité de nature à porter atteinte à l’ordre public, à la sécurité publique ou aux intérêts de la défense nationale ou, enfin, une activité de recherche, de production ou de commercialisation d’armes, de munitions, de poudres et substances explosives. Parce que très large, pour ne pas dire confuse, et donc peu opératoire, la loi prévoit qu’un décret en Conseil d’État définisse la nature desdites activités. Le Gouvernement, pressé par la Cour de Justice il est vrai[47], a donc dressé une liste d’activités plus précises au sein de l’article R. 151-3 du Code monétaire et financier[48].
Ainsi, si l’on admet que les entreprises stratégiques sont celles, notamment, sur lesquelles l’État exerce un droit de regard au titre du contrôle des investissements étrangers ou du régime des actions spécifiques, il faut également reconnaître que l’autorisation préalable porte sur un investissement étranger réalisé dans une « activité », et non dans une entreprise en tant que telle.
Le champ d’application du contrôle est ici déterminé par la nature des activités exercées par la cible de l’investissement, et non par sa qualité juridique ou ses caractéristiques propres. Dès lors, une entreprise dont les activités ne relèvent d’aucun des secteurs couverts par le dispositif échappe au régime de contrôle, indépendamment de son poids économique, de ses effectifs ou de sa position sur le marché.
Cette approche conduit à adopter une échelle que nous pourrions qualifier de méso. Ce niveau d’analyse occupe aujourd’hui une place croissante dans les sciences économiques. Il est notamment mobilisé par l’école de la régulation[49], et entend offrir un cadre d’analyse intermédiaire, entre les approches micro et macro, qui met particulièrement, mais pas exclusivement, en avant la question des secteurs d’activité. Une telle approche, très présente dans le discours politique[50], n’a évidemment rien de nouveau en droit : songeons à l’élaboration du Plan qui cherchait à organiser l’économie en raisonnant secteur par secteur[51]. En revanche, une étude portant sur les entreprises stratégiques pourrait, à première vue, conduire le chercheur à concentrer son analyse sur les entreprises elles-mêmes et à adopter ainsi une approche que l’on pourrait qualifier de microéconomique. Pourtant, les textes invitent à élargir la focale : sur le plan juridique, l’opération de qualification porte d’abord sur des secteurs d’activité, avant de concerner les entreprises qui y interviennent.
De l’entreprise tactique
Le renvoi de l’article L. 151-3 à un décret en Conseil d’État a donc conduit à l’élaboration d’une liste d’activités qui figure aujourd’hui à l’article R. 151-3 du Code monétaire et financier. Cette liste, régulièrement enrichie depuis sa création initiale, est la traduction normative la plus précise de ce que l’État considère comme relevant du champ stratégique, sans pour autant définir les entreprises qui exercent ces activités comme « stratégiques ».
Il convient d’abord de revenir sur un décalage terminologique entre « activité » et « secteur ». La norme elle-même est cohérente : l’article L. 151-3 soumet à autorisation préalable les investissements étrangers dans une « activité » en France qui, même à titre occasionnel, participe à l’exercice de l’autorité publique ou relève de certains domaines, et le décret d’application dresse la liste de ces activités : l’article R. 151-3 liste l’ensemble des activités soumises à autorisation préalable. Le vocable « secteur » n’apparaît qu’incidemment dans le corps de l’article (par exemple pour les activités exercées dans le secteur de la sécurité des systèmes d’information).
Le glissement d’« activité » vers « secteur » n’est pas le fait de la seule doctrine universitaire : l’administration elle-même l’entretient, puisque la Direction générale du Trésor présente l’article R. 151-3 comme identifiant les « secteurs d’activité » dans lesquels les investissements étrangers sont soumis à autorisation[52].
Ensuite, la liste actuelle couvre un champ d’une extraordinaire amplitude et nous renvoyons le lecteur au tableau récapitulatif annexé à la présente étude[53].
La diversité et la densité de cette liste méritent d’être soulignées. Elle reflète une conception extrêmement extensive de ce qui est stratégique : de l’industrie de défense classique aux nouvelles technologies, de l’énergie à la presse écrite, de la cybersécurité aux biotechnologies, la liste est d’une amplitude qui, si elle était définie en termes d’entreprises plutôt qu’en termes d’activités, couvrirait une proportion considérable du tissu industriel français. À noter cependant que toutes ces activités ne partagent pas la même « sensibilité » selon le Trésor pour qui certaines activités sont « sensibles » par nature alors que d’autres doivent faire l’objet d’un « test de sensibilité » préalable[54].
Mais précisément parce qu’elle est définie en termes d’activités, cette liste présente un caractère nettement plus sélectif que ne le suggèrerait une lecture politique du discours sur les entreprises stratégiques. Une entreprise peut exercer une activité relevant de la liste et d’autres activités n’en relevant pas. Cette architecture permet des solutions nuancées : l’investisseur peut être autorisé à prendre le contrôle de la branche d’activité non stratégique tout en étant contraint de céder, ou de se voir interdire d’acquérir, la branche d’activité relevant de la liste sectorielle. Elle correspond à une logique de ciblage chirurgical plus conforme aux exigences de proportionnalité que ne le serait un refus global fondé sur la qualification globale d’une entreprise comme « stratégique ».
Or cette proportionnalité doit être nuancée au regard de l’extension continue dudit champ : cette liste fait l’objet d’une augmentation régulière de la part du pouvoir réglementaire, au rythme des évolutions technologiques, des crises géopolitiques et des priorités politiques du gouvernement. Une récente proposition de loi entend d’ailleurs légaliser ce champ matériel, tout en l’étendant encore[55].
Enfin, une activité doit faire l’objet d’une attention particulière lorsqu’on évoque l’approche méso, rarement mise en avant, à savoir les installations d’importance vitale. L’article L. 1332-1 du Code de la défense définit les opérateurs d’importance vitale comme « les opérateurs publics ou privés exploitant des établissements ou utilisant des installations et ouvrages, dont l’indisponibilité risquerait de diminuer d’une façon importante le potentiel de guerre ou économique [nous soulignons], la sécurité ou la capacité de survie de la nation », lesquels « sont tenus de coopérer à leurs frais […] à la protection desdits établissements, installations et ouvrages contre toute menace, notamment à caractère terroriste ». La mise en œuvre réglementaire organise une architecture en cascade[56]: le Premier ministre fixe par arrêté les secteurs d’activités d’importance vitale, l’arrêté du 2 juin 2006, modifié le 3 juillet 2008, en retient douze[57], chacun coiffé d’un ministre coordonnateur ; les opérateurs sont ensuite désignés, secteur par secteur, par arrêté du ministre coordonnateur, après une procédure contradictoire de deux mois ; le dispositif concerne plus de 300 opérateurs et environ 1 500 points d’importance vitale (PIV)[58]. Les arrêtés de désignation ne sont pas publiés et ne sont pas communicables au sens des articles L. 311-5 et suivants du Code des relations entre le public et l’administration, et la liste des opérateurs d’importance vitale relèvent du secret de la défense nationale.
L’ensemble de ces architectures invite à une reformulation, empruntée au vocabulaire militaire dont procède l’adjectif « stratégique » lui-même. Si l’on suit la distinction clausewitzienne, entre le niveau stratégique, qui fixe les priorités et alloue l’attention entre différents théâtres, et le niveau tactique, qui conduit l’engagement particulier sur un théâtre déjà désigné, alors l’élément véritablement stratégique du dispositif décrit ci-dessus n’est pas l’entreprise, mais le secteur ou l’activité : c’est au niveau de la liste sectorielle de l’article R. 151-3 que se prennent les décisions qui fixent, pour reprendre les termes mêmes de l’article L. 151-3, les domaines dans lesquels un contrôle s’exerce. L’entreprise, quant à elle, n’est que le terrain sur lequel s’exécute, au cas par cas, la mise en œuvre tactique d’une stratégie sectorielle déjà arrêtée en amont. Ce n’est donc pas d’« entreprise stratégique » qu’il faudrait parler, mais d’entreprise tactique, placée, ponctuellement, au point d’application d’une stratégie qui, elle, se définit à un niveau qui lui est supérieur et qui lui préexiste.
C’est précisément cette architecture, à savoir la conservation, au niveau réglementaire, d’une marge d’appréciation que la définition légale d’entreprise stratégique ne vient jamais enserrer.
Le choix de travailler au niveau méso de l’activité économique, plutôt qu’au niveau micro de l’entité juridique qu’est l’entreprise, est un choix délibéré. Il permet de préserver une latitude politique maximale dans la désignation, au cas par cas, des entreprises dont l’État entend contrôler la destinée, sans s’enchaîner à une définition qui pourrait un jour se retourner contre lui.
II – L’indétermination normative comme ressource du pouvoir discrétionnaire
La première branche de l’alternative posée en ouverture de cette étude voudrait que l’introuvable définition fût une infirmité de notre droit que le législateur serait appelé, un jour prochain, à corriger. Telle n’est pas notre lecture. Ce qui, au premier abord, pouvait apparaître comme une carence dans le premier mouvement de cette étude doit en réalité être appréhendé pour ce qu’il est : un choix. En s’abstenant de définir l’entreprise stratégique, en préférant à la qualification des sociétés celle, mouvante, des activités, l’État ne renonce pas à saisir son objet ; il se réserve la liberté de le désigner. L’indétermination n’est pas ici le signe d’un droit de la sécurité économique inachevé, mais la condition d’un pouvoir : celui, pour l’exécutif, de décider, au cas par cas, quelles entreprises méritent sa sollicitude ou sa méfiance, et selon quelles modalités. Ainsi, après avoir cherché la définition et constaté son absence, il faut mesurer ce que cette absence permet.
Que cette absence procède d’un choix et non d’un oubli, l’histoire législative récente permet, au demeurant, de l’établir positivement. La loi du 22 mai 2019 offre à cet égard un témoignage précieux : le législateur y assume, nous l’avons vu, la notion jusque dans l’intitulé de la section (« Protéger nos entreprises stratégiques ») et jusque dans la lettre de l’article L. 151-7, sans qu’à aucun moment de la navette la question de sa définition paraisse avoir été posée comme telle[59]. Le débat parlementaire s’est porté ailleurs, sur l’information et le contrôle du Parlement, et son issue est éloquente. La délégation parlementaire à la sécurité économique, créée par l’Assemblée nationale en première lecture dans le sillage de la commission d’enquête de 2018 sur les décisions de l’État en matière de politique industrielle, fut supprimée par le Sénat et ne fut jamais rétablie ; il n’en subsista que le mécanisme d’information décrit en ouverture de cette étude, dont les quatre bénéficiaires ne peuvent exercer leurs prérogatives que « conjointement », modalité qui confère à chacun d’eux un pouvoir d’empêchement, et que les sous-amendements tendant à la desserrer ne parvinrent pas à faire tomber[60]. Le législateur de 2019 a donc fait, en pleine connaissance de cause, trois choses à la fois : nommer l’entreprise stratégique, s’abstenir de la définir, et contenir l’organe qui aurait pu surveiller le maniement de la notion par l’exécutif.
Une objection doit cependant être affrontée d’emblée, car elle paraît ruiner l’entreprise : l’indétermination n’est-elle pas, en droit administratif, la chose du monde la mieux partagée ? La discipline s’est de longue date donné les instruments d’en rendre compte. On sait, depuis les études du doyen Vedel notamment, qu’à côté des notions conceptuelles, susceptibles d’une définition logique complète, prospèrent des notions fonctionnelles, qui ne tiennent leur unité que de la fonction qu’elles servent et que leur auteur décrivait comme des notions ouvertes, « prêtes à s’enrichir de tout l’imprévu du futur »[61]. On sait également, depuis la thèse de Stéphane Rials, que le standard, songeons ici à l’ordre public, à l’intérêt général, ou encore aux « intérêts essentiels », constitue une « technique » par laquelle l’auteur de la norme confie à un autre le soin d’en déterminer le contenu au contact des espèces[62]. On sait enfin, au moins depuis Michoud, que le pouvoir discrétionnaire est une donnée ordinaire de l’action administrative, dont la doctrine n’a cessé d’affiner la mesure[63]. À suivre ces analyses, l’entreprise stratégique ne serait qu’un spécimen de plus dans un bestiaire familier : toute police administrative, après tout, opère sur des standards que nul n’a jamais définis.
Pourtant, la notion d’entreprise stratégique peut faire l’objet d’un traitement singulier, sans être unique pour autant. Considérer la notion d’entreprise stratégique comme fonctionnelle peut être tentant dès lors qu’elle en présente tous les dehors : impossible à définir conceptuellement, elle tire son unité de sa fonction, qui est de désigner les entités économiques sur lesquelles l’État revendique un droit de regard au nom des intérêts de la Nation. Mais les notions fonctionnelles de Vedel sont des créatures du prétoire : forgées par le juge, elles vivent de la casuistique et se densifient d’arrêt en arrêt[64]. Or, assurément, l’entreprise stratégique n’est pas une notion du juge mais du pouvoir exécutif, forgée dans le discours politique et la doctrine administrative ; elle ne passe presque jamais par le prétoire, puisque l’économie du dispositif, on le verra, décourage structurellement le recours ; elle est donc soustraite au processus même de maturation qui définit le régime ordinaire des notions fonctionnelles. Là où la voie de fait ou l’acte de gouvernement se sont stabilisés par sédimentation contentieuse, l’entreprise stratégique est organisée pour ne jamais sédimenter. Plus décisif encore : une notion fonctionnelle tire son unité de ce qu’elle commande un régime. Or aucun régime ne s’attache à la qualification d’entreprise stratégique. Les dispositifs que le discours rassemble sous ce nom se déclenchent sur des critères distincts, obéissent à des conditions propres et produisent des effets sans avoir forcément de rapport les uns avec les autres.
La même conclusion peut être produite à propos du standard. Les critères de la décision ministérielle, « intérêts nationaux », « intérêts essentiels du pays », atteinte à l’ordre public, sont assurément des standards, et nul ne le contestera. Il en va tout autrement de la notion d’entreprise stratégique elle-même. Un standard est une mesure insérée dans une norme : il commande une opération de qualification et déclenche un régime. Il suppose donc un fait à apprécier et un effet attaché au résultat de l’appréciation. L’entreprise stratégique ne présente aucun de ces traits. Aucune autorité n’a jamais à se demander si une société est stratégique, pour la raison simple qu’aucune conséquence juridique n’est attachée à la réponse : le ministre ne mesure pas le caractère stratégique de l’entreprise, il constate qu’une activité figure sur une liste réglementaire, puis apprécie l’atteinte aux intérêts nationaux, et c’est ce second critère, lui seul, qui est le standard. La notion n’est pas la mesure ; elle est le nom de ce que l’ensemble du dispositif est réputé protéger. Ce constat rejoint celui que nous formulions à propos des notions fonctionnelles. Les catégories doctrinales de l’indétermination ont été forgées pour des instruments déjà juridiques, qui qualifient et produisent des effets. Si l’entreprise stratégique n’y entre pas, ce n’est pas qu’elle serait plus indéterminée qu’eux : c’est qu’elle n’est pas du même ordre. Elle se tient en amont, dans un état où elle nomme sans qualifier. C’est bien pourquoi la recherche d’une catégorie doctrinale qui l’accueillerait est vouée à l’échec, et pourquoi il faut chercher ailleurs ce qu’elle est.
Il faut, pour finir, préciser la qualification du pouvoir en cause, car la doctrine classique invite à ne pas confondre le pouvoir discrétionnaire proprement dit, à savoir la liberté de choisir entre plusieurs décisions également conformes à la légalité, avec la simple marge d’appréciation qui accompagne toute qualification juridique des faits[65]. Le ministre de l’Économie exerce bien un pouvoir discrétionnaire dans les régimes précédemment étudiés : il n’est pas dans une situation de compétence liée. Mais la singularité du dispositif ne tient pas à ce pouvoir, banal en lui-même. Elle tient à ce qu’il se trouve pris dans une cascade d’indéterminations dont chaque degré, isolément considéré, relève d’une technique éprouvée, mais dont le cumul fait système : une notion politique de surplomb que nul texte ne définit ; des champs d’application que le pouvoir réglementaire délimite et déplace lui-même ; des standards décisionnels que nul contentieux ne vient densifier ; un secret qui dérobe jusqu’à l’existence des décisions. Chaque étage de la construction a ses répondants ailleurs dans le droit public ; leur agencement est plus rare. C’est cet agencement que nous appelons architecture, et c’est lui qu’il faut maintenant démonter.
Cette absence permet, d’abord, l’épanouissement d’un pouvoir discrétionnaire dont on montrera qu’il irrigue l’ensemble des instruments relatifs aux entreprises stratégiques, sans que le juge, pourtant compétent, n’en resserre véritablement les mailles (A). Elle permet, ensuite, et c’est là sans doute l’essentiel, une forme singulière d’intervention publique : par le maniement du caractère stratégique, l’État pénètre la sphère de gouvernance d’entreprises qui demeurent des personnes privées poursuivant un intérêt privé, brouillant ainsi une frontière que la notion d’entreprise publique, malgré sa confusion, avait paradoxalement contribué à maintenir (B).
A) Le discrétionnaire au cœur des instruments
Du ministre
Reprenons la disposition cardinale : l’article L. 151-3 du Code monétaire et financier. Saisi d’une demande d’autorisation, le ministre de l’Économie dispose d’une alternative à trois branches : autoriser purement et simplement, autoriser sous conditions, refuser. Or chacune de ces branches s’ouvre sur des standards dont la plasticité confine à l’indétermination. L’autorisation peut être assortie de conditions « visant à assurer que l’investissement projeté ne portera pas atteinte aux intérêts nationaux », conditions dont l’article R. 151-8 du même code se borne à indiquer qu’elles visent « principalement », dans le respect du principe de proportionnalité, quatre séries d’objectifs, au nombre desquels figure celui, remarquable, d’« adapter les modalités d’organisation interne et de gouvernance de l’entité »[66]. L’adverbe dit tout : la liste n’est pas limitative. Quant au refus, l’article R. 151-10 le subordonne à un critère dont la souplesse ne le cède en rien : le ministre refuse si la mise en œuvre des conditions « ne suffit pas à elle seule à assurer la préservation des intérêts nationaux », et il « peut prendre en considération le fait que l’investisseur entretient des liens avec un gouvernement ou un organisme public étrangers »[67]. Rien, dans ces textes, ne dit au ministre ce qu’il doit décider ; tout lui indique ce qu’il peut faire.
La pratique confirme ce que les textes suggèrent. Les données publiées par l’administration révèlent moins une police de l’interdiction qu’un pouvoir de la modulation : en 2024, sur 392 dossiers déposés, 182 autorisations ont été délivrées, dont 54 % assorties de conditions, proportion en hausse constante, quand six refus seulement ont été prononcés au cours des trois dernières années[68]. Le refus est l’exception, la condition est la règle : c’est dire que le pouvoir du ministre s’exerce moins dans le choix binaire d’ouvrir ou de fermer la porte que dans la détermination, infiniment plus fine et infiniment moins contrôlable, du prix du passage. Et lorsque le refus survient, il peut n’être pas même formalisé. L’affaire Photonis en offre une illustration saisissante : l’opposition de l’État à l’acquisition, par le groupe américain Teledyne, de cette entreprise fournissant aux armées ses technologies de vision nocturne, fut portée publiquement par le ministre des Armées au printemps 2020[69], sans que l’échec de l’opération ne procède, in fine, d’une décision expresse de refus, l’investisseur ayant préféré retirer sa demande[70]. L’affaire Carrefour pousse la logique à son terme : à peine l’approche du canadien Couche-Tard rendue publique, en janvier 2021, le ministre de l’Économie y opposait, au nom de la « sécurité alimentaire », un « non courtois, mais clair et définitif », avant même qu’aucune demande d’autorisation n’ait été déposée, et donc en dehors de toute procédure[71]. Le régime juridique n’a pas été appliqué ; il a suffi qu’il existe. La simple perspective du contrôle arme la parole ministérielle d’une force dissuasive telle que la décision juridique devient superflue.
Le constat vaut, mutatis mutandis, pour les autres instruments. L’action spécifique de l’article 31-1 de l’ordonnance du 20 août 2014 est instituée par décret en Conseil d’État « si la protection des intérêts essentiels du pays […] exige » la transformation d’une action ordinaire, appréciation qui appartient au Gouvernement seul ; l’agrément des franchissements de seuils qu’elle permet d’exiger « ne peut être refusé que si l’opération en cause est de nature à porter atteinte aux intérêts essentiels du pays », standard dont on cherchera en vain la mesure ; et c’est l’État lui-même qui, tous les cinq ans au moins, « apprécie » si les droits attachés à son action demeurent nécessaires, adéquats et proportionnés, pouvant même, au terme de cette auto-évaluation, les étendre[72]. Quant aux opérateurs d’importance vitale, leur désignation procède, on l’a vu, d’arrêtés non publiés, couverts par le secret de la défense nationale : le discrétionnaire s’y double d’une invisibilité qui interdit jusqu’à la discussion.
Enfin, il faut y insister, l’appréciation discrétionnaire ne commence pas avec l’application des régimes : elle préside à leur délimitation même. La liste de l’article R. 151-3, dont nous avons montré qu’elle constitue le véritable niveau stratégique du dispositif, est l’œuvre du pouvoir réglementaire, qui l’étend au gré des crises et des priorités politiques, sans être tenu par aucune nomenclature préétablie des activités économiques. L’épisode de la crise sanitaire l’a montré avec une netteté particulière : par un décret du 22 juillet 2020, le Gouvernement a abaissé de 25 % à 10 % des droits de vote le seuil déclenchant le contrôle des investissements extra-européens dans les sociétés cotées, mesure présentée comme temporaire, prorogée à trois reprises, puis purement et simplement pérennisée par un décret du 28 décembre 2023, lequel a, dans le même mouvement, étendu le contrôle aux succursales françaises d’entités de droit étranger et aux activités portant sur l’extraction et la transformation de matières premières critiques[73]. Ainsi le pouvoir réglementaire déplace-t-il lui-même, au gré des circonstances, les fils déclencheurs de sa propre police : le champ du contrôle est un choix qui n’est contrôlé par personne, ou presque, en tout cas pas par le Parlement[74].
Du juge
Ou presque : car un juge existe, et il importe de mesurer exactement ce qu’il contrôle. Une première hypothèse doit être examinée pour être écartée, celle de l’acte de gouvernement. On aurait pu soutenir que des décisions qui, touchant aux rapports de puissance entre États, s’inscrivent dans la conduite des relations économiques internationales de la France, échappent par nature au contrôle juridictionnel[75]. Il n’en est rien. Statuant notamment sur le fondement de l’article L. 151-2 du Code monétaire et financier, matrice de la police des relations financières avec l’étranger, le Conseil d’État a jugé que la mesure soumettant à autorisation préalable les mouvements de capitaux d’une entité déterminée constitue « une mesure de police détachable de la conduite des relations internationales de la France », dont la juridiction administrative est compétente pour connaître[76]. La solution est transposable sans peine aux décisions prises sur le fondement de l’article L. 151-3, actes administratifs individuels susceptibles de recours pour excès de pouvoir[77]; le législateur a d’ailleurs lui-même dissipé tout doute en ouvrant un recours de plein contentieux contre les injonctions, mesures conservatoires et sanctions du régime[78]. Le discrétionnaire dont il est ici question n’est évidemment donc ni l’arbitraire ni l’injusticiable : il prospère à l’intérieur du droit, non en dehors de lui.
Mais un contentieux juridiquement ouvert peut demeurer pratiquement désert. L’interrogation systématique des bases de jurisprudence administrative révèle un paysage d’une pauvreté remarquable : les décisions rendues sur le fondement du contrôle des investissements étrangers se comptent, en plusieurs décennies, sur les doigts d’une main. Les raisons en sont aisément identifiables : le refus est rarement formalisé, on l’a dit ; l’investisseur éconduit préfère renoncer, ou négocier, plutôt que d’engager contre l’État dont il sollicite l’agrément un contentieux dont la durée est incompatible avec le temps des affaires ; les décisions ne sont pas publiées, ce qui prive les tiers de la connaissance même de ce qu’ils pourraient contester ; et l’entreprise cible, quant à elle, n’a le plus souvent aucun intérêt à prolonger l’incertitude. L’économie du dispositif décourage structurellement le recours : le contrôle juridictionnel existe en droit, mais le système est agencé de telle sorte qu’il ne soit presque jamais sollicité en fait.
Et lorsqu’il l’est, sa profondeur reste mesurée. La décision du 3 avril 2020, l’une des très rares à avoir porté devant le Conseil d’État une autorisation délivrée sur le fondement de l’article L. 151-3, est éclairante. Saisi par des tiers contestant l’autorisation donnée à un fonds d’investissement de prendre le contrôle d’une société industrielle, le Conseil d’État s’est borné à vérifier, d’une part, que le demandeur avait indiqué l’identité du gestionnaire du fonds, aucune disposition n’imposant de révéler celle de l’ensemble des investisseurs y participant, et, d’autre part, que la décision n’était entachée d’aucune « erreur d’appréciation », les engagements pris par l’investisseur étant « de nature à pérenniser » la société cible[79]. L’affaire mérite au demeurant qu’on s’y arrête pour ce qu’elle révèle, en creux, de la configuration contentieuse : les requérants n’étaient pas l’investisseur éconduit, mais des tiers, membres de la famille fondatrice de la société cible, contestant une autorisation accordée ; leur recevabilité ne fut pas discutée, confirmant que la voie du recours pour excès de pouvoir est bien ouverte, y compris aux tiers donc, contre les décisions prises sur le fondement de l’article L. 151-3. Mais l’issue du litige, au terme de trois degrés de juridiction, dit assez l’intensité du contrôle : le juge vérifie que les renseignements exigés par les textes ont été fournis, il s’assure que l’appréciation ministérielle n’est pas déraisonnable au vu des engagements souscrits, et il s’arrête là. Contrôle réel, sans doute, mais contrôle déférent : le juge vérifie la vraisemblance de l’appréciation ministérielle, il ne la refait pas. Comment, du reste, pourrait-il en aller autrement ? L’appréciation du risque que fait courir un investisseur aux « intérêts nationaux » est une appréciation prospective, géopolitique, informée par des éléments que l’administration est seule à détenir et qu’elle n’est pas toujours tenue de verser au débat : la structure même de la matière condamne le juge à la retenue. Encore ce contentieux portait-il sur une autorisation ; s’agissant des mesures les plus sensibles, le secret de la défense nationale peut neutraliser jusqu’aux garanties procédurales les plus élémentaires, le Conseil d’État admettant qu’une mesure de police financière ne soit ni motivée ni précédée d’une procédure contradictoire dès lors que ses motifs sont couverts par le secret[80].
Le paradoxe mérite d’être souligné : la seule censure d’envergure que le dispositif français ait essuyée n’est pas venue du contrôle de l’exercice du pouvoir, mais de celui de sa définition, et elle fut d’origine européenne. On se souvient que la Cour de justice[81], saisie sur renvoi du Conseil d’État[82], a jugé qu’un régime d’autorisation préalable qui se limite à viser, de façon générale, les investissements « de nature à mettre en cause l’ordre public et la sécurité publique », sans que les intéressés puissent connaître « les circonstances spécifiques » dans lesquelles une autorisation est nécessaire, méconnaît le principe de sécurité juridique ; et que le Conseil d’État en a tiré les conséquences en constatant l’illégalité des dispositions réglementaires en cause[83]. La même exigence a emporté, deux ans plus tard, la condamnation de l’action spécifique instituée au capital d’Elf-Aquitaine, faute de reposer sur des critères « précis, connus à l’avance » et « susceptibles d’un contrôle juridictionnel »[84]. Le droit de l’Union s’est ainsi révélé, bien plus que le juge national, le véritable réducteur du pouvoir discrétionnaire. Un arrêt récent en précise toutefois la mesure exacte. Saisie d’un dispositif national qui, au nom du « caractère stratégique » d’une cible, interdisait une acquisition, la Cour de justice a certes exercé un contrôle qui paraît, cette fois, mordre sur la substance : elle a refusé d’y voir un intérêt fondamental de la société et exigé une justification circonstanciée. Mais l’on se gardera d’y lire un revirement, car l’intérêt allégué, l’approvisionnement régional en matériaux de construction, était de ceux qu’aucune dialectique des souverainetés ne saurait sérieusement porter : la Cour y sanctionne moins l’appréciation stratégique que son détournement[85]. Malgré les prétentions générales du droit de l’Union en la matière[86], son juge se contente de resserre l’étau sur le prétexte. En outre, il convient de mesurer la portée exacte de cette réduction en droit interne : la réécriture des textes qui s’en est suivie, jusqu’à la refonte initiée en 2019 et prolongée en 2026, a satisfait l’exigence européenne en son versant formel, celui de la prévisibilité du champ, par la liste d’activités de l’article R. 151-3, la motivation du refus, l’affirmation du principe de proportionnalité, tout en laissant intact son versant substantiel : les critères de la décision elle-même, atteinte aux « intérêts nationaux » ou aux « intérêts essentiels du pays », demeurent des standards dont le maniement appartient au ministre. L’encadrement fut procédural ; la latitude est restée matérielle. Le discrétionnaire n’a pas été réduit : il a été mis en forme.
B) La pénétration de la gouvernance privée
De l’utilité du discrétionnaire
Il resterait à comprendre pourquoi. Si l’État s’accommode si bien, et depuis si longtemps, de l’indétermination de la notion d’entreprise stratégique, c’est que celle-ci lui rend un service que nulle définition ne pourrait lui rendre : elle lui permet d’entrer. D’entrer, précisément, dans la gouvernance d’entreprises qui ne lui appartiennent pas, qui demeurent des personnes morales de droit privé et qui poursuivent, pour l’essentiel, un intérêt qui n’est pas le sien. Encore faut-il montrer en quoi le discrétionnaire est la condition de cette pénétration
L’utilité première du discrétionnaire tient à la nature même de la matière : la dimension belliqueuse, dont nous défendons l’idée qu’elle est au cœur de la notion d’entreprise stratégique, ne se laisse pas enfermer dans des catégories stables. Les menaces changent, les technologies mûrissent, les prédateurs se déplacent : une définition rigide de l’entreprise stratégique serait périmée sitôt arrêtée, et surtout, elle offrirait à l’adversaire la carte des défenses. En ce sens, l’indétermination est à la souveraineté économique ce que le secret est à la défense nationale : une protection par l’opacité. La Cour des comptes ne disait pas autre chose lorsqu’elle relevait l’élargissement, sans définition préalable, de l’action de l’État à la sauvegarde d’entreprises stratégiques[87]; et l’on comprend mieux, rétrospectivement, pourquoi le choix du niveau méso, analysé plus haut, préserve une latitude politique maximale : il faut que l’État puisse désigner demain ce qu’il n’a pas su prévoir aujourd’hui.
Mais l’utilité décisive est ailleurs. Le discrétionnaire transforme l’autorisation en négociation. Dès lors que l’investisseur ignore où passe exactement la ligne du refus, tout l’incite à acheter la bienveillance du ministre par des engagements ; et dès lors que le ministre n’est tenu par aucun critère substantiel précis, rien ne borne précisément ce qu’il peut demander. Les conditions dont plus de la moitié des autorisations sont désormais assorties[88]sont le fruit de ce marchandage asymétrique : maintien des activités et des capacités industrielles sur le territoire, préservation des savoir-faire, encadrement des flux d’informations, et, on y revient, adaptation des « modalités d’organisation interne et de gouvernance » de l’entreprise[89]. Que l’on mesure la portée de cette dernière formule : par la voie d’une condition administrative, l’État redessine les organes d’une société privée, y installe des comités de sécurité, y contingente la circulation de l’information, y façonne la composition des instances. Les décisions rendues au cours des premiers mois de 2026 offrent un aperçu de ce que produit, en pratique, le pouvoir de conditionner[90]. Le refus pur et simple en constitue le degré le plus visible, et le plus rare : opposé à la cession envisagée par Eutelsat, il prive l’opérateur des cinq cent cinquante millions d’euros d’investissement, avant qu’un financement d’environ un milliard d’euros, adossé à une garantie publique, ne vienne quelques jours plus tard alimenter son activité. L’État bloque, puis compense (lorsqu’il en a les moyens) : la séquence dit assez que le veto n’est pas l’exercice ordinaire du pouvoir, mais son point limite, réservé aux actifs que rien ne permet de sécuriser autrement[91].
L’ordinaire est ailleurs, dans l’autorisation conditionnée. En 2026, trois dossiers en révèlent la mécanique, et ce qui les distingue n’est pas le degré de sévérité mais la technique employée pour placer l’État, ou un substitut choisi par lui, à l’intérieur de la société.
La première technique est statutaire. Dans l’acquisition de LMB Aerospace par un groupe américain, l’autorisation s’accompagne de l’attribution à l’Agence des participations de l’État d’une action de préférence, complétée notamment d’engagements de maintien des activités en France. L’État ne détient rien ou presque du capital économique ; il détient un droit de veto[92].
La deuxième est indirecte. Dans la cession de la majorité d’Exaion à un groupe américain, la condition ne porte pas sur la répartition du capital mais sur la composition des organes : entrée d’un investisseur français au capital de l’acquéreur, conseil d’administration dominé par des investisseurs français, engagements de maîtrise des actifs sensibles[93]. Ici l’État ne se place pas lui-même : il désigne qui devra siéger. Le pouvoir du ministre ne s’exerce plus seulement sur l’entreprise à protéger, mais sur celui à qui il revient de la détenir.
La troisième est capitalistique. Dans le rachat de Biogaran par un fonds britannique, l’autorisation s’accompagne de l’entrée de Bpifrance à hauteur de quinze pour cent et d’un siège au conseil d’administration, assortie d’engagements quant au maintien du siège social sur le territoire national, quant à l’emploi, et quant à la sécurisation des approvisionnements[94].
L’État obtient ainsi, par la négociation particulière, ce qu’aucun texte général n’aurait osé prescrire.
Il faut d’ailleurs prendre la mesure de ce que cette relation négociée commence bien avant le dépôt de toute demande. Le régime organise lui-même son ombre portée : la procédure d’examen préalable permet à l’entreprise cible ou à l’investisseur d’interroger l’administration sur l’assujettissement d’une opération projetée, et les demandes de cette nature représentent désormais une part significative des dossiers soumis au Trésor[95]. Autrement dit, avant même que le pouvoir ne s’exerce, son existence structure les opérations : les montages sont conçus, les calendriers arrêtés, les partenaires choisis en considération de ce que le ministre pourrait vouloir. Les praticiens ne s’y trompent pas, qui font de l’anticipation des attentes de l’administration une étape obligée de toute opération sensible. Le discrétionnaire produit ainsi son effet le plus puissant sans laisser de trace : il discipline le marché et les entreprises stratégiques qui y évoluent par la seule vertu de son indétermination, chacun prêtant au ministre des intentions d’autant plus étendues que rien ne permet de les circonscrire.
Le suivi de ces engagements prolonge la pénétration dans la durée. L’autorisation conditionnée n’est pas un acte instantané mais l’ouverture d’une relation : les conditions font « l’objet d’un suivi vigilant des services de l’État »[96], et leur méconnaissance arme le ministre de pouvoirs qui achèvent de faire de lui un acteur de la vie sociale de l’entreprise. Qu’on relise l’article L. 151-3-1 du Code monétaire et financier : injonctions sous astreinte, retrait de l’autorisation, mais aussi, au titre des mesures conservatoires, suspension des droits de vote de l’investisseur, interdiction de distribuer des dividendes, restriction de la libre disposition des actifs et, disposition remarquable entre toutes, désignation par le ministre d’un mandataire chargé de veiller, « au sein de l’entreprise », à la protection des intérêts nationaux, mandataire qui « peut faire obstacle à toute décision des organes sociaux de nature à porter atteinte à ces intérêts » et dont la rémunération est mise à la charge de l’entreprise elle-même[97]. Voici l’État logé, par la grâce d’une mesure conservatoire, au cœur du conseil d’administration d’une société privée, muni d’un puissant droit de veto. L’action spécifique procède de la même logique par d’autres voies : représentant de l’État siégeant, sans voix délibérative, au conseil d’administration ou de surveillance ; pouvoir de s’opposer aux cessions, apports et transmissions d’actifs, ainsi qu’à la modification de leurs conditions d’exploitation ; droit à la communication des informations nécessaires[98]. Observation, information, opposition : les trois degrés d’une présence publique dans la gouvernance privée, sans que l’État n’ait à détenir une part significative du capital social.
Du brouillage de la frontière public/privé
Reste à qualifier ce que ces dispositifs font à la distinction du public et du privé. Les entreprises ainsi saisies demeurent, répétons-le, des personnes morales de droit privé et ne peuvent, pour la plupart du moins, être confondues avec des entreprises publiques : leur capital est privé ou majoritairement privé, leurs dirigeants sont désignés par leurs actionnaires, leur objet est lucratif et l’intérêt qu’elles poursuivent est, pour l’ensemble, un intérêt privé. Certes « stratégiques », aucune mission de service public ne leur est pour autant confiée à ce titre, aucune prérogative de puissance publique ne leur est déléguée, aucun statut ne les rattache à la sphère publique. Et pourtant : un représentant de l’État peut siéger à leur conseil, un mandataire ministériel peut paralyser leurs organes, leurs actifs ne peuvent être cédés sans l’aval de Bercy, leur gouvernance peut être remodelée par les conditions d’une autorisation, leurs informations les plus sensibles remontent vers l’administration. Certains auteurs ont proposé de nommer ce phénomène : « gouvernance de la sécurité économique »[99], entreprise devenue « lieu de défense de la souveraineté »[100]. Nous y verrions volontiers autre chose encore : l’invention d’une tutelle sans capital, d’un contrôle sans propriété.
Force est cependant d’admettre que le droit public de l’économie n’a pas attendu l’émergence de la notion d’entreprise stratégique pour dissocier la direction et la détention. Par exemple, la police des activités réglementées soumet des personnes privées à autorisation, la tutelle enserre des opérateurs que l’État ne possède pas, et la régulation prudentielle pousse la logique à un degré que notre dispositif n’atteint pas. Qu’on en juge : l’établissement de crédit n’exerce qu’en vertu d’un agrément, que l’autorité de supervision peut limiter à certaines opérations, assortir de conditions particulières ou subordonner à des engagements[101]; la composition et l’aptitude de ses organes dirigeants (honorabilité, compétences, expérience, jusqu’à l’« indépendance d’esprit ») sont saisies par la loi et contrôlées par le superviseur[102]; et l’Autorité de contrôle prudentiel et de résolution peut désigner auprès de lui un administrateur provisoire « auquel sont transférés tous les pouvoirs d’administration, de direction et de représentation de la personne morale », dont la rémunération est mise à la charge de l’entreprise elle-même[103]. Si la pénétration de la gouvernance privée sans propriété suffisait à caractériser notre objet, alors la banque serait l’entreprise stratégique par excellence, et notre second mouvement enfoncerait une porte que le droit bancaire a ouverte depuis un siècle.
L’objection est sérieuse ; elle est aussi féconde, car c’est en la retournant que la structure propre du dispositif étudié achève de se révéler. Trois différences, qui n’en font qu’une, séparent l’emprise prudentielle de l’emprise stratégique. La première tient au fondement. La régulation saisit l’entreprise pour ce que son activité fait courir de risques à autrui (déposants, assurés, stabilité du système) : elle est une police interne au marché, ordonnée à la protection de ces tiers contre la défaillance de l’opérateur. Le dispositif des entreprises stratégiques saisit l’entreprise pour ce qu’elle vaut dans un rapport de forces entre États : il est, conformément à la conflictualité que le premier mouvement de cette étude a replacée au cœur de la notion, une police externe au marché, ordonnée à la position de l’État dans le champ des souverainetés. La deuxième tient au titre. L’emprise prudentielle est le prix d’un titre sollicité : c’est en demandant l’agrément, c’est-à-dire en choisissant d’entrer dans une profession réglementée, que l’établissement consent par avance aux sujétions qui l’accompagnent ; et il reçoit en échange un statut : un corpus général et publié, des garanties procédurales, une autorité de supervision indépendante, une prévisibilité. La structure est synallagmatique : des sujétions contre une appartenance. L’entreprise stratégique, elle, n’a rien sollicité, elle ne demande pas à être considérée comme stratégique par le pouvoir exécutif ; la qualification lui advient, par désignation, sans titre qui la fonde, sans statut qui l’accompagne, sans contrepartie qui la compense. La troisième différence, enfin, tient au régime de l’indétermination, et elle renoue avec l’analyse des standards conduite en ouverture de ce second mouvement. Les standards prudentiels sont domestiqués par l’appareil qui les entoure : normes générales publiées, décisions motivées prises au terme d’une procédure contradictoire, conditions objectivables, et un contentieux nourri qui en densifie continûment la mesure. Les standards que nous croisons en étudiant les entreprises stratégiques (« intérêts nationaux » ou encore « intérêts essentiels du pays ») ne connaissent rien de tel : maniés par un organe politique et non par une autorité indépendante, concrétisés dans des conditions négociées et confidentielles plutôt que dans des décisions publiées, ils demeurent, faute de contentieux, à l’état pur.
Il faut donc préciser notre proposition plutôt que l’abandonner. Le droit public de l’économie connaît, certes, la direction sans la détention ; mais partout où il la pratique, il substitue au lien capitalistique manquant un autre lien, que ce soit le statut de la profession réglementée, l’acte de délégation, le titre d’agrément, qui institue l’emprise, la rend générale, publique et justiciable. La singularité des règles applicables aux entreprises stratégiques parce que stratégiques est de ne rien substituer : l’État y pénètre la gouvernance privée sans propriété et sans statut, par une désignation discrétionnaire, intermittente et largement confidentielle. Ce n’est pas la dissociation de la direction et de la détention qui est inédite ; c’est la dissociation de l’emprise et de toute appartenance clairement définie.
C’est ici que la comparaison avec l’entreprise publique, amorcée plus haut, livre son dernier enseignement. Nous l’avons déjà relevé, on reproche de longue date à la notion d’entreprise publique sa confusion[104]. Mais cette confusion porte sur les contours de la catégorie, non sur sa logique : l’entreprise publique repose sur un critère organique, le contrôle capitalistique ou institutionnel d’une personne publique, qui, pour discuté qu’il soit à la marge, a le mérite de déplacer la frontière sans la dissoudre. Lorsque l’État contrôle une entreprise, celle-ci bascule, avec armes et bagages, dans une catégorie identifiée, à laquelle s’attachent un régime minimal, des contrôles, une doctrine d’actionnariat, des comptes consolidés dans un périmètre public, bref, une appartenance assumée et, partant, au moins en partie lisible. L’entreprise publique est de l’autre côté de la ligne ; on peut discuter du tracé, non de l’existence d’un côté et d’un autre. La notion d’entreprise stratégique opère tout autrement : elle laisse l’entreprise du côté privé de la ligne, tout en autorisant l’État à la franchir, ponctuellement, conditionnellement, discrétionnairement. Elle ne déplace pas la frontière : elle la rend poreuse. L’entreprise demeure privée dans son statut, son capital et sa finalité, mais sa gouvernance devient le théâtre d’une présence publique intermittente, dont l’intensité varie selon l’appréciation que l’exécutif se fait, à chaque instant, du caractère stratégique de ses activités. Là où l’entreprise publique manifestait l’interventionnisme, l’entreprise stratégique le dissimule dans les plis du droit des sociétés.
On mesure alors ce que ces dispositifs offrent à l’État : les commodités de la nationalisation sans son prix. La nationalisation, on l’a rappelé au terme du premier mouvement de cette étude, demeure juridiquement disponible pour saisir une entreprise stratégique ; mais elle exige une loi, une « nécessité publique » constitutionnellement contrôlée, une indemnisation juste et préalable, et elle emporte, pour l’État, la charge entière de l’actionnaire. Les instruments ici décrits procurent l’essentiel du résultat, le droit de regard, le veto sur les actifs, la présence dans les organes, pour un coût nul ou dérisoire : une action unique dans le cas de l’action spécifique, aucune dans celui des conditions d’autorisation ou du mandataire. L’économie de moyens est aussi une économie de responsabilité : n’étant pas actionnaire, ou si peu, l’État n’assume ni le risque d’entreprise, ni les devoirs de l’actionnaire de contrôle, ni la discipline de l’« investisseur avisé » qu’il s’impose par ailleurs ; il exerce un pouvoir sans en supporter les charges corrélatives. L’emprise, ici encore, va sans l’appartenance.
Le brouillage est d’autant plus profond que cette pénétration s’opère sans les contreparties qui, traditionnellement, accompagnent l’emprise publique. L’entreprise publique paie son appartenance de sujétions, mais en retire des garanties et une prévisibilité ; l’entreprise stratégique subit des sujétions sans appartenir à rien, exposée à un pouvoir dont elle connaît si mal les critères. Quant aux tiers, actionnaires minoritaires, salariés, concurrents, ils sont confrontés à des sociétés dont l’apparence privée ne laisse rien deviner de la présence publique qui les traverse : les conditions des autorisations ne sont pas publiées, les engagements négociés demeurent confidentiels, et seule la forme réglementaire de l’action spécifique offre, par exception, une publicité.
Reste le prix qu’il faut maintenant nommer pour ce qu’il est. Ce que cette architecture sacrifie n’est pas un simple confort d’opérateur : c’est la sécurité juridique au sens le plus classique du terme, la possibilité, pour un sujet de droit, de connaître la norme qui lui est applicable, d’en prévoir l’application et de régler sa conduite en conséquence. Or le dispositif étudié organise l’incertitude à chaque étage. Incertitude sur le champ : la liste des activités relève d’un texte réglementaire que le pouvoir exécutif enrichit à son rythme, si bien que nulle société ne peut tenir pour acquis de demeurer durablement hors du périmètre. Incertitude sur les critères : les standards des « intérêts nationaux » et des « intérêts essentiels du pays » ne reçoivent, faute de contentieux, aucune concrétisation opposable. Incertitude sur les décisions mêmes : non publiées, assorties de conditions confidentielles, elles ne laissent aux tiers (actionnaires minoritaires, cocontractants, concurrents) aucun moyen de connaître les sujétions qui pèsent sur la société avec laquelle ils traitent. Incertitude sur la durée, enfin : la qualification étant intermittente et réversible, l’entreprise ne connaît ni le terme ni les conditions de sortie de la sollicitude qui l’a saisie. Chacun des attributs que l’on prête classiquement à la sécurité juridique se trouve atteint.
La question devient alors celle de la légitimité de ce sacrifice, et c’est ici que les tensions demeurent, à notre sens, irrésolues. Un ordre juridique peut légitimement ménager des zones d’indétermination ; encore faut-il que des mécanismes compensateurs en garantissent le bon usage. Or les quatre compensations concevables sont, en l’espèce, défaillantes. La compensation juridictionnelle, d’abord : on a montré qu’elle est structurellement désamorcée, le dispositif décourageant le recours avant même que le juge ait à connaître du fond. La compensation démocratique, ensuite : on se souvient de la genèse de l’article L. 151-7, résidu d’une délégation parlementaire défaite, verrouillé par l’exigence d’un exercice conjoint des prérogatives qu’il concède. Sept ans après, le constat dressé par le comité d’évaluation et de contrôle sur les limites de l’information du Parlement[105], puis la proposition de loi du 27 mars 2026, réduite à demander la substitution de « chacun » à « conjointement »[106], attestent que le verrou posé en 2019 tient toujours ; ce qui suffit à établir selon nous qu’il ne doit rien au hasard. La compensation par la transparence, en outre, et non sans lien avec la deuxième : elle progresse, mais dans le sens que l’on a dit. Lignes directrices[107], mise en forme procédurale sous l’influence du droit de l’Union, publicité des décisions proposée « sous réserve du secret de la défense nationale »[108]: autant de dispositifs qui cherchent à minima à encadrer l’exercice du pouvoir.
Un quatrième modèle, enfin, se distingue des trois précédents en ce qu’il ne porte ni sur l’organe qui surveille ni sur les formes de la décision, mais sur la manière dont celle-ci est élaborée. Jean-Hugues Barbé a récemment proposé de faire de la prudence, la phronèsis aristotélicienne, cette vertu qui permet de discerner dans l’incertitude ce qu’il convient de faire, une exigence propre de l’action publique économique[109]. Là où le principe de légalité guide l’administration dans le monde du droit, l’exigence de prudence prétend l’orienter là où le droit se tait. Prise en elle-même, cette exigence ne compenserait rien. Vertu de celui qui décide, elle relèverait encore de la confiance que le dispositif réclame au lieu de l’organiser, et nous aurions seulement rebaptisé le problème. Mais la proposition comporte un second versant, et c’est lui qui nous retient : Jean-Hugues Barbé appelle de ses vœux un « contrôle de prudence » exercé par le juge, dont il précise qu’il ne conduirait ni à se prononcer sur l’opportunité de la décision, ni à vérifier la pertinence intrinsèque des analyses techniques de l’administration, mais uniquement à s’assurer que celle-ci ne s’est pas enfermée dans l’application mécanique de règles générales et qu’elle a procédé à un examen réel, circonstancié et prospectif, prenant en compte l’évaluation des conséquences, les scénarios alternatifs, les stratégies de repli, la proportionnalité des moyens au regard des fins et les retours d’expérience[110]. Deux obstacles sont toutefois identifiables. Le premier tient au secret : une vérification de la méthode suppose l’accès aux pièces sur lesquelles l’administration s’est fondée, et l’on retrouve ici la difficulté déjà rencontrée. Le second est plus dirimant : un contrôle, si souple soit-il, suppose un juge saisi. Or nous avons vu que l’économie du dispositif en matière de contrôle des investissements étrangers par exemple décourage le recours au point de le rendre exceptionnel. La prudence de Jean-Hugues Barbé, dont il dit que le contrôle « reste à définir », partage ainsi le sort des trois autres modèles : elle suppose résolu ce que les dispositifs mis en avant organisent pour ne pas l’être. Elle a du moins ce mérite propre : elle indique la seule voie par laquelle un contrôle pourrait s’exercer sans que le juge ait à se substituer à l’exécutif dans l’appréciation de la souveraineté.
Il faut donc l’admettre : la légitimité de cette architecture ne repose, en l’état, ni sur le juge, ni sur le Parlement, ni sur la publicité, mais sur la seule confiance faite à l’exécutif dans son appréciation de la conflictualité économique internationale. Cette confiance n’est pas nécessairement mal placée : la pratique décisionnelle ne révèle pas d’arbitraire massif, et la nature de la matière, on l’a soutenu, résiste réellement à l’enfermement définitionnel. Mais un État de droit se reconnaît précisément à ceci qu’il ne présume pas la confiance : il l’institue, par des procédures, des contre-pouvoirs et des juges. Le droit qui se déploie autour des entreprises stratégiques demeure, en cet endroit, un droit de la confiance exigée plutôt qu’instituée, et cette tension-là, plus encore que le brouillage du public et du privé, est celle qu’il lègue aux débats à venir.
Aussi faut-il conclure ce second mouvement en assumant un paradoxe : c’est la notion la moins juridique, la moins définie, la plus politique, celle d’entreprise stratégique, qui affecte le plus profondément la summa divisio du public et du privé. L’entreprise publique brouillait les cartes en installant une personne publique sur le marché ; l’entreprise stratégique les brouille bien davantage en installant la puissance publique au cœur même de la gouvernance de personnes privées. L’introuvable définition n’était donc pas une énigme à résoudre : elle est la clef du dispositif. Et si la souveraineté économique devait, comme nous en formions l’hypothèse en ouverture, se laisser appréhender à travers l’une de ses incarnations matérielles, alors il faudrait admettre que ce qu’elle révèle ici d’elle-même est moins une compétence juridiquement ordonnée qu’un pouvoir discrétionnaire de désignation : est stratégique, en définitive, ce que l’État souverain décide de traiter comme tel, au moment où il le décide, et tant qu’il le décide[111].
ANNEXE :
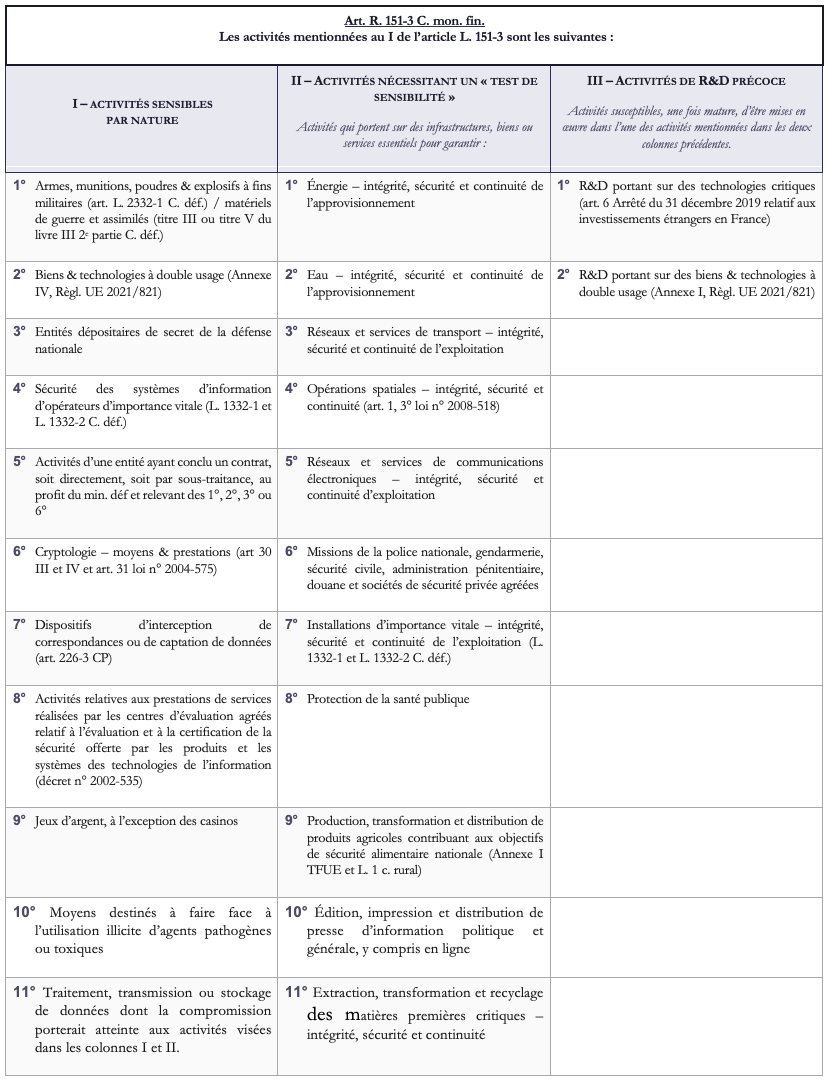
Notes de bas de page
- [1]
Pour une prise de position particulièrement marquante, v. D. de Villepin (Premier ministre), « Conférence de presse sur les grandes lignes de la politique gouvernementale notamment la lutte contre le terrorisme, et les mesures en faveur de l’emploi, des entreprises et de la compétitivité », Paris le 27 juill. 2005 in www.vie-publique.fr. V. également « Plaidoyer de Dominique de Villepin en faveur d’un "patriotisme économique" », Le Monde, 27 juill. 2005. Plus largement, sur la saisine, par le discours politique, de la notion de souveraineté économique, v. J. Chevallier, « Figures de la souveraineté économique », RDP 2025/1, p. 79.
- [2]
Post de M. Sébastien Lecornu, Premier ministre, sur le réseau social X le 2 août 2026 à propos du décret n° 2026-718 du 30 juill. 2026 relatif aux investissements étrangers en France.
- [3]
Déclaration de M. Nicolas Sarkozy, Président de la République, sur la création d’un fonds stratégique d’investissement en faveur des entreprises, à Montrichard, 20 nov. 2008, in www.elysee.fr. Plus largement, v. G. Heim, « Du Fonds stratégique d’investissement (FSI) aux fonds d’investissements stratégiques », RFDA 2024, p. 913.
- [4]
Comm. en conseil des ministres, 14 janv. 2014, « La stratégie de l’État actionnaire » in www.gouvernement.fr.
- [5]
V. Sénat, rapp. d’information n° 588 au nom de la commission des finances sur les participations transférées au Fonds stratégique d’investissement, 8 juin 2011.
- [6]
Pour une illustration, v. A.-G. Delion, « De l’État tuteur à l’État actionnaire », RFAP 2007, p. 537. Plus largement, en témoigne l’évolution dans les années 2010 des exhaustives Chroniques du secteur public économique auxquelles André Georges Delion participait et publiées dans les pages de la Revue française d’administration publique.
- [7]
Conformément à la doctrine d’intervention de Bpifrance, v. Instruction du 14 avril 2014, in www.bpifrance.fr.
- [8]
- [9]
Art. 22 de la loi n° 2020-473 du 25 avril 2020 de finances rectificative pour 2020.
- [10]
Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises.
- [11]
AN, Proposition de loi relative à la protection des entreprises stratégiques d’intérêt national, n° 1503, déposée le mercredi 4 juin 2025. Le texte est doublement remarquable au regard de notre propos. Son article 1er, première tentative de définition législative des « entreprises et établissements stratégiques », en renvoie aussitôt les éléments opératoires – liste des secteurs, seuils d’effectifs, zones d’emploi – à un décret en Conseil d’État. Son article 2 institue une « gestion publique exceptionnelle » – administration temporaire de l’entreprise par un administrateur public spécial – dont il précise expressément qu’elle « n’emporte pas transfert de propriété et n’est pas une nationalisation », consacrant ainsi, jusque dans la lettre du texte proposé, la logique du contrôle sans propriété analysée au second mouvement de la présente étude.
- [12]
Signalons ici la thèse de doctorat en préparation de Léa Turcotte sur Les entreprises stratégiques sous la direction de Sophie Nicinski.
- [13]
S. Nicinski, « Le Fonds stratégique d’investissement », RFDA 2012, p. 449.
- [14]
S. Bernard, « La réforme des mécanismes de protection des entreprises stratégiques », AJDA, 2019, p. 1285 ; S. Bernard, « Approche sectorielle de quelques visages de l’entreprise en droit administratif – L’entreprise stratégique, vectrice de droit administratif », RFDA 2024, p. 25.
- [15]
P. Lignères, « Les nouvelles frontières du droit administratif : l’entreprise, lieu de défense de la souveraineté », Dr. admin. 2023, étude n° 12.
- [16]
G. Heim, « Du Fonds stratégique d’investissement (FSI) aux fonds d’investissements stratégiques », préc. cit.
- [17]
S. Clavel et D. Chekroun, « Golden share (action spécifique) et contrôle des investissements étrangers : vers une gouvernance de la sécurité économique ? », Dalloz actualité 13 mars 2026.
- [18]
Loi n° 2021-1756 du 23 décembre 2021 portant mesures d’urgence pour assurer la régulation de l’accès au foncier agricole au travers de structures sociétaires.
- [19]
Les Pays-Bas en offrent l’illustration la plus spectaculaire : le 30 septembre 2025, le ministre des Affaires économiques a fait application, à l’égard du fabricant de semi-conducteurs Nexperia, filiale du groupe chinois Wingtech, de la loi sur la disponibilité des biens (Wet beschikbaarheid goederen) du 10 juillet 1952, dont c’était le premier usage depuis son adoption. Conçue pour les circonstances extraordinaires, cette loi habilite chaque ministre à enjoindre au titulaire de droits sur des biens les mesures propres à en assurer la disponibilité ; l’injonction a interdit pendant un an toute modification des actifs, de la propriété intellectuelle, des activités et du personnel de la société. L’instrument est distinct du régime néerlandais de filtrage des investissements étrangers : ce n’est pas une opération qui est contrôlée, mais une entreprise qui est administrée. Le Royaume-Uni a pour sa part institué, par le National Security and Investment Act 2021, un régime de notification obligatoire pour les acquisitions dans dix-sept secteurs définis par voie réglementaire, l’acquisition non notifiée étant nulle de plein droit, assorti d’un pouvoir général de call-in permettant au ministre de se saisir d’opérations relevant de tout autre secteur de l’économie. Aux États-Unis, enfin, le contrôle exercé par le Committee on Foreign Investment in the United States est de plus en plus étendu, à l’image du Foreign Investment Risk Review Modernization Act d’août 2018 ou de l’America First Investment Policy de février 2025.
- [20]
C. comptes, La gestion des participations financières de l’État durant la crise sanitaire, 2022, p. 94.
- [21]
P. Delvolvé, Droit public de l’économie, 3e éd., Dalloz, coll. « Précis », 2025, p. 599.
- [22]
C. Delmas, « Recherches et réflexions sur la stratégie », RDN 1964 n° 221, p. 328.
- [23]
A. Beaufre, Introduction à la stratégie, Paris, Armand Colin, 1963, p. 11.
- [24]
R. Aron, Paix et guerre entre les nations, Paris, Calmann-Lévy, 1962, notamment p. 645 et s.
- [25]
D. Siegel, « Réflexion sur la stratégie », La Revue des Sciences de Gestion 2008/2 n° 230, p. 15.
- [26]
M. Troper préf. in J. Meunier, Le pouvoir du Conseil Constitutionnel : essai d’analyse stratégique, Paris, LGDJ, 1994, p. 8.
- [27]
Ibid. p. 10.
- [28]
M. Crozier et E. Friedberg, L’acteur et le système – Les contraintes de l’action collective, Paris, Seuil, 1977.
- [29]
A. Beaufre, préc. cit. p. 16.
- [30]
Art. 346 § 1 du TFUE.
- [31]
Art. 1er § 4 du Règl. (UE) 2026/1386 du Parlement européen et du Conseil du 17 juin 2026 relatif au filtrage des investissements étrangers dans l’Union.
- [32]
« Défense : veto de la France au rachat de Photonis par Teledyne », Le Monde, 19 déc. 2020.
- [33]
V. dossier « Le droit administratif de l’entreprise », RFDA 2024, n° 1, p. 1 à 49.
- [34]
P.-Y. Gahdoun, « Les entreprises peuvent-elles être un objet d’étude du droit constitutionnel ? », Revue critique de droit et de politique économiques, n° 1, 2026.
- [35]
CJCE, 23 avr. 1991, aff. C-41/90, Höfner c/ Macrotron GmbH : AJDA 1992. 253, chron. J.-D. Combrexelle, E. Honorat et C. Soulard ; D. 1991. 155 ; RDSS 1991. 515, obs. X. Prétot ; RTD com. 1991. 512, obs. C. Bolze ; ibid. 524, obs. C. Bolze ; RTD eur. 1993. 81, chron. E. Traversa ; ibid. 1995. 859, chron. J.-B. Blaise et L. Idot.
- [36]
P. Delvolvé, Droit public de l’économie, préc. cit.
- [37]
V. P. Delvolvé, Les entreprises publiques, cours donné à l’Institut d’études politiques de Paris, 1984-1985, cité par J.-M. Sauvé, Introduction de la conférence "Les entretiens du Conseil d’État en droit public économique" le 10 juin 2016 in www.conseil-etat.fr.
- [38]
APE, Rapport d’activité 2024-2025, 2025, p. 19.
- [39]
Art. 31-1 de l’ordonnance n° 2014-948 du 20 août 2014 relative à la gouvernance et aux opérations sur le capital des sociétés à participation publique telle que modifiée par l’art. 154 de la loi n°2019-486 du 22 mai 2019.
- [40]
V. C. Boiteau, « La loi PACTE et l’État », RFDA 2019, p. 581.
- [41]
Décret n° 2022-1182 du 25 août 2022 instituant une action spécifique au capital de la société Aubert & Duval SAS.
- [42]
Décret n° 2015-1586 du 4 déc. 2015 instituant une action spécifique de l’Etat au capital de Nexter Systems SA. V. également, le décret n° 2011-268 du 14 mars 2011 instituant une action spécifique de l’Etat au capital de SNPE Matériaux Energétiques (filiale de Nexter).
- [43]
AN, CEC, F. Jolivet et H. de Lépinau, Rapp. d’information n° 1453 sur l’évaluation du contrôle des investissements étrangers en France, 2025, p. 39.
- [44]
Par exemple, le rapport annuel 2025 sur l’année 2024 rédigé par le Trésor à propos du contrôle des investissements étrangers en France ne donne aucun nom d’entreprise, v. DG Trésor, Rapport annuel 2025 sur l’année 2024 sur le contrôle des investissements étrangers en France, 2025, 22 p.
- [45]
P. Blanquet, « Du contrôle des investissements étrangers à la politique-spectacle », Tribune, Le Monde, 9 déc. 2025.
- [46]
Art. 31-1 de l’ordonnance n° 2014-948 du 20 août 2014, préc. cit.
- [47]
CJCE, 14 mars 2000, aff. C-54/99, Ass. Église de Scientologie de Paris et Scientology International Reserves Trust c. Premier ministre : Rec. p. 1335 ; RTD com. 2001. 823, obs. G. Jazottes et M. Luby.
- [48]
Sur ce point, v. P. Blanquet, « Investissements étrangers et domaine de la sécurité économique », RDP, à paraitre.
- [49]
V. T. Lamarche, « Approche méso de la théorie de la régulation » in R. Boyer, J.-P. Chanteau, A. Labrousse et T. Lamarche (coord.), Théorie de la régulation. Un nouvel état des savoirs, 2023, Dunod p. 57.
- [50]
Pour exemple, v. le discours du Président de la République, Discours sur l’Europe, le 25 avril 2024 en Sorbonne in www.elysee.fr.
- [51]
À noter que cette approche se retrouve aujourd’hui au sein du Haut-commissariat au Plan, v. note d’ouverture n° 2, « Produits vitaux et secteurs stratégiques : comment garantir notre indépendance ? », 18 déc. 2020.
- [52]
V. DG Trésor, Lignes directrices relatives au contrôle des investissements étrangers en France, 2025.
- [53]
V. annexe.
- [54]
« La détermination de la sensibilité se fait au cas par cas, en fonction des caractéristiques de chaque opération (secteur concerné par l’investissement, état du marché, etc.). » in DG Trésor, Lignes directrices relatives au contrôle des investissements étrangers en France, 2025, p. 25.
- [55]
AN, Proposition de loi relative à la protection des intérêts stratégiques de la Nation face aux investissements étrangers, n° 2600, déposée le mercredi 27 mars 2026. Adossée aux constats du comité d’évaluation et de contrôle des politiques publiques (rapp. préc.), la proposition légalise et étend considérablement le champ matériel – sécurité économique, alimentaire, sanitaire, numérique, informationnelle et électorale, activités nucléaires, données, médias – mais maintient le renvoi à un décret en Conseil d’État pour préciser « la nature de ces activités ». Elle formalise en outre dans la loi les objectifs des conditions d’autorisation, parmi lesquels l’« autonomie de direction » de l’entité cible à travers un conseil d’administration ad hoc, instaure une publicité des décisions ministérielles sous réserve du secret de la défense nationale et propose de substituer, à l’article L. 151-7, l’exercice individuel (« chacun ») à l’exercice conjoint des prérogatives parlementaires.
- [56]
Art. R. 1332-1 et s. C. déf.
- [57]
Arrêté du 3 juill. 2008 portant modification de l’arrêté du 2 juin 2006 fixant la liste des secteurs d’activités d’importance vitale et désignant les ministres coordonnateurs desdits secteurs.
- [58]
SGDSN, « La sécurité des activités d’importance vitale » in www.sgdsn.fr.
- [59]
Chap. II, section 4 de la loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises.
- [60]
Sur la suppression de l’article 55 ter instituant la délégation parlementaire à la sécurité économique, v. Sénat, Rapp. n° 254 du 17 janv. 2019 fait au nom de la commission spéciale, t. I ; en nouvelle lecture devant l’Assemblée Nationale, v. l’amendement n° 842 tendant au rétablissement de la délégation, non retenu, ainsi que les sous-amendements n° 1309 et n° 1313 tendant à la suppression de l’exercice « conjoint » des prérogatives des quatre parlementaires destinataires du rapport, rejetés.
- [61]
G. Vedel, « De l’arrêt Septfonds à l’arrêt Barinstein (La légalité des actes administratifs devant les tribunaux judiciaires) », JCP 1948, I, 682 ; v. également, du même auteur, « La juridiction compétente pour prévenir, faire cesser ou réparer la voie de fait administrative », JCP 1950, I, 851. Pour une synthèse, v. notamment P. Delvolvé, « L’apport du Doyen Vedel au droit administratif », RFDA 2002, p. 223. Pour une discussion critique de la distinction, v. G. Tusseau, « Critique d’une métanotion fonctionnelle. La notion (trop) fonctionnelle de “notion fonctionnelle” », RFDA 2009, p. 641. Guillaume Tusseau appelle à l’abandon de cette metanotion « au profit d’outils empruntés à une approche analytique et stratégique des discours juridiques. »
- [62]
S. Rials, Le juge administratif français et la technique du standard (essai sur le traitement juridictionnel de l’idée de normalité), préf. P. Weil, LGDJ, coll. « Bibliothèque de droit public », t. 135, 1980, spéc. p. 55.
- [63]
L. Michoud, « Étude sur le pouvoir discrétionnaire de l’Administration », Annales de l’Université de Grenoble, 1913 ; M. Waline, « Le pouvoir discrétionnaire de l’administration et sa limitation par le contrôle juridictionnel », RDP 1930, p. 197 ; J.-C. Venezia, Le pouvoir discrétionnaire, LGDJ, 1956.
- [64]
« Elles permettent [les notions fonctionnelles] au juge de résoudre un certain nombre de problèmes de même type au jour le jour » in G. Vedel, « De l’arrêt Septfonds à l’arrêt Barinstein », préc. cit.
- [65]
V. P. Serrand, « Le contrôle juridictionnel du pouvoir discrétionnaire de l’administration à travers la jurisprudence récente », RDP 2012, p. 901.
- [66]
Art. R. 151-8, I, 3° C. mon. fin.
- [67]
Art. R. 151-10 C. mon. fin.
- [68]
DG Trésor, Rapport annuel 2025 sur l’année 2024 sur le contrôle des investissements étrangers en France, préc. cit. V. également le communiqué de presse du ministère de l’Économie du 30 juill. 2025, in presse.economie.gouv.fr, qui précise que 54 % des 182 autorisations délivrées en 2024 ont été « assorties de conditions imposées aux investisseurs étrangers », contre 44 % en 2023.
- [69]
V. « Défense : veto de la France au rachat de Photonis par Teledyne », Le Monde, 19 déc. 2020
- [70]
Teledyne a annoncé à la U.S. Securities and Exchange Commission, le 28 sept. 2020, avoir « volontairement accepté de retirer sa demande d’autorisation ». Sur l’ensemble du dossier, v. P. Bine, « Photonis, Carrefour et MAN Energy Solutions : retour sur les dossiers IEF récents », Fusions & Acquisitions Magazine mai-juin 2021, p. 130. L’auteur relève notamment que « l’opération n’a d’ailleurs pas donné lieu à une décision expresse de refus d’autorisation du ministre de l’économie ».
- [71]
Déclaration de M. Bruno Le Maire, ministre de l’Économie, BFM TV, 15 janv. 2021. V. R. Dalmau, « Tentative de rachat de Carrefour : Bruno Le Maire s’empare de son pouvoir de contrôle des investissements étrangers » in Club des juristes, 1er fév. 2021.
- [72]
Art. 31-1, I et III de l’ordonnance n° 2014-948 du 20 août 2014, préc. cit.
- [73]
Décret n° 2020-892 du 22 juill. 2020 relatif à l’abaissement temporaire du seuil de contrôle des investissements étrangers dans les sociétés françaises dont les actions sont admises aux négociations sur un marché réglementé, prorogé en dernier lieu par le décret n° 2022-1622 du 23 déc. 2022 ; décret n° 2023-1293 du 28 déc. 2023 relatif aux investissements étrangers en France. Pour une définition des marchés réglementés propre au contrôle IEF, v. également le décret n° 2026-718 du 30 juill. 2026 relatif aux investissements étrangers en France
- [74]
Sur les faiblesses du contrôle parlementaire, v. AN, 2025, Rapp. d’information n° 1453, préc. cit.
- [75]
Sur ce point, v. notamment le compte rendu des débats du 1er séminaire des Rencontres internationales du droit public de l’économie, « Investissements directs étrangers à l’épreuve de la démondialisation » in RCDPE, à paraître.
- [76]
CE, 3 nov. 2004, n° 262626, Association Secours mondial de France, Rec. T. : Dr. adm. 2004, comm. 177, obs. F. Donnat.
- [77]
Ainsi que l’atteste le contentieux, certes rarissime, évoqué ci-après.
- [78]
Art. L. 151-3-1, IV C. mon. fin. : « Ces décisions sont susceptibles d’un recours de plein contentieux ».
- [79]
CE, 3 avr. 2020, no 422580, M. et Mme Porcher : Rec. T. p. 636 ; AJDA 2020. 1518.
- [80]
CE, 3 nov. 2004, n° 262626, Association Secours mondial de France, préc. cit.
- [81]
CJCE, 14 mars 2000, aff. C-54/99, Ass. Église de Scientologie de Paris et Scientology International Reserves Trust c. Premier ministre : Rec. p. 1335 ; RTD com. 2001. 823, obs. G. Jazottes et M. Luby.
- [82]
CE, 6 janv. 1999, n° 181533, Ass. Église de Scientologie de Paris et Scientology Inter. Reserves Trust : Rec. T.
- [83]
CE, 8 déc. 2000, n° 181533, Association Église de scientologie de Paris : Rec. p. 592 ; RFDA 2001. 255 ; Dr. adm. 2001. comm. 72 ; Europe 2001, comm. 101, note P. Cassia.
- [84]
CJCE, 4 juin 2002, aff. C-483/99, Commission c. France : Rec. p. I-4781.
- [85]
CJUE 13 juill. 2023, aff. C-106/22, Xella Magyarország c/ Innovációs és Technológiai Miniszter : D. 2023. 1812, obs. L. d’Avout, S. Bollée, E. Farnoux.
- [86]
P. Blanquet, « L’européanisation du droit administratif des investissements étrangers en France : un reflet des ambitions stratégiques de l’Union », RFDA 2025, p. 288.
- [87]
C. comptes, La gestion des participations financières de l’État durant la crise sanitaire, préc. cit.
- [88]
DG Trésor, Rapport annuel 2025 sur l’année 2024, préc. cit.
- [89]
Art. R. 151-8, I C. mon. fin., préc.
- [90]
Pour une rapide synthèse, v. O. Lê Horovitz et W. Ghedira, « Fusion-acquisition et contrôle des investissements étrangers : du veto à la gouvernance, vers un standard national et européen. », 10 mars 2026, in www.village-justice.com.
- [91]
V. « Eutelsat : l’État interdit la vente de ses antennes au sol à un fonds suédois », Le Figaro, 30 janv. 2026.
- [92]
Arrêté du 6 mars 2026 décidant l’acquisition par l’Etat d’une participation au capital de la société par actions simplifiée LMB. V. S. Clavel, « Golden share (action spécifique) et contrôle des investissements étrangers : vers une gouvernance de la sécurité économique ? », D., 13 mars 2026
- [93]
V. Communiqué de presse no 411 du ministre de l’Économie, « Acquisition d’Exaion : l’État impose des conditions contraignantes, la suppression de la clause de non-concurrence et exige l’entrée d’un investisseur français pour créer un partenariat stratégique », 20 fév. 2026, in www.presse.economie.gouv.fr.
- [94]
V. Communiqué de presse, Bpifrance, « BC Partners et Bpifrance confirment la finalisation de l’acquisition de Biogaran, marquant le début d’une nouvelle phase de croissance pour l’un des leaders du médicament générique en France », 30 janv. 2026, in www. presse.bpifrance.fr
- [95]
Art. R. 151-4 C. mon. fin. En 2024, 61 des 392 dossiers déposés auprès de la direction générale du Trésor étaient des demandes d’examen préalable, v. DG Trésor, Rapport annuel 2025 sur l’année 2024, préc. cit.
- [96]
Selon les termes mêmes du communiqué de presse du ministère de l’Économie du 30 juill. 2025, préc.
- [97]
Art. L. 151-3-1, I et II C. mon. fin., préc.
- [98]
Art. 31-1, I, 2°, 3° et 4° de l’ordonnance n° 2014-948 du 20 août 2014, préc. cit.
- [99]
S. Clavel et D. Chekroun, préc. cit.
- [100]
P. Lignères, préc. cit.
- [101]
Art. L. 511-10 C. mon. fin.
- [102]
Art. L. 511-51 C. mon. fin., dans sa rédaction issue de l’ordonnance n° 2026-255 du 8 avril 2026.
- [103]
Art. L. 612-34 C. mon. fin.
- [104]
V. supra et P. Delvolvé, Droit public de l’économie, préc. cit.
- [105]
Rapp. d’information n° 1453, préc. cit.
- [106]
PPL n° 2600, préc. cit., art. 3.
- [107]
DG Trésor, Lignes directrices relatives au contrôle des investissements étrangers en France, préc.
- [108]
PPL n° 2600, préc., art. 2.
- [109]
J.-H. Barbé, « L’exigence de prudence dans l’action publique économique », RFDA 2025, p. 980.
- [110]
Ibid. L’auteur suggère de s’inspirer des méthodes d’évaluation socio-économique des investissements publics et des lignes directrices de la Commission européenne relatives aux aides aux entreprises en difficulté.
- [111]
Nous rejoignons ici la notion de « puissance générale avec blanc-seing » (Blankovollmacht) d’Herbert Krüger, telle qu’elle est discutée par Olivier Beaud. La souveraineté ne s’y définit pas par l’énumération des compétences exercées, mais par la faculté d’en déterminer soi-même le contenu, sans habilitation extérieure. Le pouvoir de désignation dont il vient d’être question en reproduit la structure à une échelle plus modeste : ce n’est pas la souveraineté elle-même, mais l’un de ses modes d’exercice dans le champ économique, où l’État fixe lui-même l’objet de sa propre police. V. O. Beaud, La puissance de l’État, PUF, coll. « Léviathan », 1994, spc. p. 146 et s.