
L’euro, la souveraineté monétaire et la grande transformation numérique
23/10/2026
La souveraineté monétaire est un sujet que l’on croyait épuisée, du moins en droit.
L’introduction de l’euro n’avait que peu relancé le débat[1], tout au plus s’est-il agi d’admettre, pour certains, de contester, pour d’autres, comment la souveraineté monétaire pouvait être partagée entre des États membres de l’Union européenne.
Sans être stérile, cette question est dépassée, dès lors qu’on part d’une double prémisse. D’une part, la monnaie est un attribut du titulaire de la souveraineté[2] ; si la tentation est toujours forte d’ânonner les écrits de Bodin en omettant de les resituer historiquement, il demeure que monnaie et souveraineté sont consubstantielles[3]. En droit international, il est « un principe généralement admis que tout État a le droit de déterminer lui-même ses monnaies »[4]. On ne saurait néanmoins en déduire que l’exercice du pouvoir monétaire souverain serait exclusivement du ressort de l’État[5]. D’autre part, l’Union, n’étant pas un État, ne dispose pas de la souveraineté laquelle demeure, justement, l’apanage des États membres. Ceux-ci peuvent en faire usage pour conclure un traité par lequel ils décident librement de créer une organisation et d’y participer en lui attribuant des compétences. Les États membres ont conclu des traités fondateurs dont la Cour de justice a tiré les caractéristiques spécifiques de l’Union européenne parmi lesquelles figure la structure constitutionnelle reposant sur le principe fondamental d’attribution des compétences et sur le cadre institutionnel dans lequel celles-ci sont exercées[6].
En concluant les traités, les États membres ont fait le choix d’exercer leur souveraineté pour consentir à l’adoption d’une monnaie unique. En application du droit primaire de l’Union, le 1er janvier 1999, l’euro a été établi en tant que monnaie unique pour les États membres qui participent à la troisième phase de l’Union économique et monétaire (UEM), étant précisé que les pièces et les billets en euros ont été mis en circulation à partir du 1er janvier 2002. À compter de cette date, toujours en vertu des traités, les politiques monétaire et de change sont uniques dans la zone euro.
L’Union européenne ne dispose pas de la souveraineté monétaire. Les traités fondateurs lui ont attribué une compétence exclusive dans le domaine de la politique monétaire pour les États membres qui ont adopté l’euro[7]. Cette compétence est exercée dans le cadre de la zone euro[8]. Dans le silence du traité, elle peut être reconstruite à partir des dispositions de la troisième partie du traité FUE. D’un point de vue substantiel, la compétence attribuée à l’Union européenne correspond à l’introduction de l’euro en tant qu’unité de compte, l’émission et la circulation de la monnaie unique en tant que moyen de paiement ayant cours légal[9], la conduite de la politique monétaire[10] et de la politique de change[11] ainsi que la promotion du bon fonctionnement des systèmes de paiement[12]. D’un point de vue institutionnel, la compétence est exercée dans le cadre institutionnel de l’Eurosystème qui est constitué de la Banque centrale européenne (BCE) et des banques centrales nationales de la zone euro. Le caractère exclusif de la compétence ainsi attribuée implique que les États membres peuvent uniquement agir sur habilitation expresse d’un acte de droit de l’Union ou pour exécuter un tel acte. L’action de l’Eurosystème en matière de politique monétaire ou, à l’inverse, l’inaction du Conseil en matière de politique de change ont fait l’objet d’une attention soutenue, tout particulièrement depuis que la crise est devenue un état permanent de la zone euro, qu’elle prenne la forme d’une crise financière, bancaire, budgétaire, sanitaire ou encore climatique.
Qu’on le salue, qu’on le déplore ou qu’on y soit indifférent, la souveraineté monétaire, entendue en tant que somme de compétence, est donc exercée en commun par les États membres dans le cadre de l’Union européenne. En tant que puissance suprême, la souveraineté demeure préservée aussi longtemps que l’État membre peut décider de ne plus participer à la monnaie unique. Pour que l’État puisse recouvrer pleinement sa compétence monétaire, il faut en droit soit qu’il se retire de l’Union en application de l’article 50 TUE, soit que le droit primaire soit révisé expressément en ce sens. Juridiquement, il n’y a pas d’irréversibilité de l’euro ; la question se pose néanmoins sur les plans politique et économique. Juriste d’une finesse exceptionnelle, le Professeur Louis avait anticipé l’enjeu de l’adoption de l’euro lequel, en tant que monnaie unique, permet de facto aux États de retrouver une capacité d’action qui était devenue purement formelle dans une économie de marché globalisé[13]. On ne peut que regretter la disparition du Professeur Louis au moment où le droit monétaire connait un tournant avec la numérisation de la société. Le discours produit par les institutions monétaires ne cesse, depuis une décennie maintenant, de mettre en exergue la « grande transformation numérique ». L’expression se veut, en toute humilité, une référence à la « grande transformation » de Polanyi[14]. Après s’être « encastrée » dans le marché, la société s’encastre dans le numérique. Cette étude étudiera la manière dont le phénomène numérique est en train de transformer la souveraineté monétaire dans la zone euro.
En économie comme en numérique, le fait précède le droit. La matière monétaire n’échappe pas à la phénoménologie juridique : c’est la montée en puissance de la technologie des blockchains – qu’on dit technique des registres distribués (DLT) en langue juridique française – qui a décontenancé les autorités compétentes en matière monétaire, à commencer par les banques centrales. Que ce soit l’euphorie ou la méfiance qu’il suscite, le bitcoin cristallise l’imaginaire – alors que les actifs numériques sont légion – en incarnant le phénomène technologique qui précède la technique juridique. Si l’appellation de « crypto-monnaie » est galvaudée[15], elle n’en traduit pas moins le défi posé par la blockchain, en particulier lorsque l’émission de jetons numériques est ancrée sur de véritables monnaies comme le dollar. Dès 2019, le groupe de travail du G 7 consacré aux stablecoins avait souligné, à propos de ces « crypto-monnaies »,
« They could also have implications for the international monetary system more generally, including currency substitution, and could therefore pose challenges to monetary sovereignty »[16].
Alors qu’en 2019, Yves Meersch avait qualifié Diem – auparavant Libra le projet de stablecoin de Facebook / Meta[17] – de cartel[18], un panel a été consacré, lors de la ECB Legal Conference de 2023, à « Monetary Sovereignty: meaning and implications »[19]. Du chemin a donc été accompli d’autant qu’en octobre 2020[20], la BCE a lancé un projet d’euro numérique concrétisé en 2023 par une proposition de règlement présentée par la Commission européenne en vue de doter la zone euro d’une monnaie numérique de banque centrale[21]. Parallèlement, le législateur de l’Union a adopté le règlement sur les marchés de crypto-actifs (MiCA), appellation finalement retenue pour les actifs correspondant à une « représentation numérique d’une valeur ou d’un droit pouvant être transférée et stockée de manière électronique, au moyen de la technologie des registres distribués ou d’une technologie similaire »[22]. Dans un rapport pour le moins ambigu avec les big techs, la présidence Trump a quant à elle été à l’origine du Genius Act dont l’apport est double : d’un côté, les États-Unis ne se doteront pas d’une monnaie numérique de banque centrale ; de l’autre côté, le droit américain consacre un statut pour les stablecoins adossés au dollar[23]. Quant à la Chine, pionnière avec l’expérimentation du « digital yuan » lancé dès 2014 en tant que « digital currency electronic payment », demeure en retrait en matière de crypto-actifs. La souveraineté monétaire s’adapte ainsi à la numérisation au point de devenir numérique. La question est à quel prix.
Dans son étude consacrée à la souveraineté, le Conseil d’État a souligné que l’emploi de la souveraineté, « sous une forme adjectivisée » n’est pas anodin dans le contexte actuel[24] ; il y souligne qu’ « on parle moins de ‘‘ la souveraineté’’ que de ‘‘la souveraineté numérique’’, la ‘‘souveraineté industrielle ’’, la ‘‘souveraineté alimentaire’’ »[25]. Il fustige l’ « efflorescence ‘‘des souverainetés’’ [qui] apparaît significatif d’un questionnement sur la capacité d’un État à rester maître de ses options fondamentales, à choisir et à maîtriser ses dépendances, dans un monde d’interdépendances plus ou moins consenties, voire de dépendances subies »[26]. Le numérique défie assurément la souveraineté puisqu’il sape les assises territoriales, temporelles et personnelles de la puissance, en raccourcissant l’espace, en abrégeant le temps, en éclipsant les personnes. La souveraineté monétaire se trouve confrontée à un double défi du fait de la numérisation[27]. D’un côté, elle s’étiole face à une forme de privatisation des moyens de paiement qu’il convient d’encadrer juridiquement pour maîtriser la souveraineté du numérique (I). De l’autre côté, la souveraineté monétaire se revigore par la numérisation de la souveraineté monétaire (II).
I – La difficile démonétisation de la « souveraineté du numérique »
La « souveraineté du numérique » défie la souveraineté monétaire. Le droit de l’Union s’est avéré inadapté à la grande transformation numérique. En effet, la notion juridique de monnaie s’est épuisée dans les pièces et billets en euros ayant cours légal, éludant l’évolution induite par la dématérialisation des paiements catalysée par la numérisation. Toutefois, loin de conduire à étendre la notion juridique de monnaie, la poussée en puissance des blockchains a, au contraire, renforcé le lien consubstantiel entre monnaie et compétence. C’est ce mouvement que je désignerai comme démonétisation au sens non d’une perte de valeur, mais comme acte d’autorité consistant à dénier à un objet la nature de monnaie[28]. En droit de l’Union, ce mouvement s’inscrit dans la continuité d’une théorie nominaliste de la monnaie réduisant celle-ci à l’objet revêtu d’un cours légal (A) sans toutefois nier d’autres formes de paiements qui conduisent à admettre une théorie institutionnelle de la monnaie (B).
A – Le nominalisme monétaire
Crypto-monnaie, l’expression persiste dans l’espace public alors qu’elle est juridiquement fausse en droit de l’Union d’autant que celui-ci fait preuve d’un classicisme monétaire confondant, et anachronique. Héraut français de la théorie nominaliste ou étatiste, le Professeur Carreau a souligné le lien entre une définition juridique de la monnaie et la notion d’État, ou de façon plus générale de pouvoir souverain, de sorte que « les moyens de change qui circulent ne sont juridiquement de la monnaie que si leur émission est créée ou autorisée par l’État et – a contrario – que la monnaie ne peut perdre ce caractère qu’à la suite d’une démonétisation formelle »[29]. En droit, la monnaie est donc caractérisée « par le nom donné à une chose qui aura [une qualité monétaire] et qui devra être acceptée comme telle pour sa valeur nominale sans que les créanciers soient en droit de la refuser »[30]. Aussi les États membres ont-ils désigné, par l’acte de puissance que constitue la conclusion du traité, l’euro comme monnaie unique. En vertu de l’article 128 TFUE, la BCE émet les billets en euros qui ont cours légal sur le territoire des États membres dont la monnaie est l’euro et autorise l’émission par les banques centrales nationales de ces États des pièces en euros lesquelles ont également un cours légal en vertu d’un règlement adopté sur le fondement de l’article 133 TFUE[31]. L’euro en tant que monnaie unique a été conçu, en tant que moyen e paiement, comme se réduisant aux pièces et aux billets en euros dès lors que ceux-ci sont les seuls à être revêtus du cours légal[32]. En droit, la notion juridique de monnaie s’épuise dans les pièces et billets qui ont seul cours légal[33].
On oublie que le traité de Maastricht a été négocié à une époque ignorant le numérique. C’est la raison pour laquelle on constate un décalage entre la théorie et la pratique, du fait de la dématérialisation des paiements. En témoigne la masse monétaire en circulation qui est très loin de s’épuiser dans les seuls pièces et billets en euros, comme le montre cette situation dressée en décembre 2025 par la Banque de France.
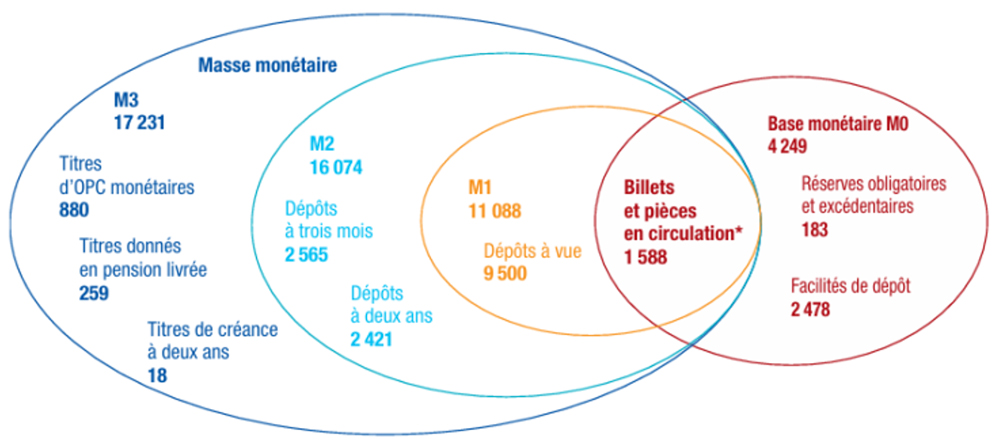
Source : Banque de France, téléchargement septembre 2026
Évoquer la masse monétaire nous ramène vers la politique monétaire qu’il convient de distinguer de la monnaie, même si les deux relèvent de la compétence dans le domaine de la politique monétaire au sens de l’article 3, paragraphe 1, c), TFUE. Alors que la monnaie se limite aux pièces et billets, la politique monétaire s’étend au crédit, de sorte que se pose la pertinence, en droit de l’Union, de l’opposition entre monnaie fiduciaire et monnaie scripturale (ou commerciale). Si ces notions sont consacrées en droit français, le droit de l’Union les ignore, tant leur occurrence est rare en droit dérivé. Ce serait cependant être quelque peu déconnecté des réalités que d’ignorer la création monétaire privée. En accordant par l’opération de crédit des sommes d’argent dont ils ne disposent pas, les établissements bancaires se livrent à une création monétaire d’autant qu’ils perçoivent le produit des intérêts des emprunts correspondant aux crédits consentis. La politique monétaire a pour principal objet d’encadrer l’octroi de crédits par les banques commerciales en vue de maîtriser la stabilité des prix. Toutefois, ces crédits ne sont pas de la monnaie car ils prennent la forme d’une inscription en compte. En conséquence, « [b]ank accounts ... are debts, not money » ; « [m]oney is not the same as credit »[34]. En effet, un crédit correspond à une dette dans un rapport d’obligations réciproques régi par un contrat. Lorsque le débiteur rembourse le créancier, il procède à un transfert d’argent de son compte bancaire sur le compte de l’établissement de crédit.
La distinction entre crédit et monnaie nous conduit à envisager les paiements effectués par le support de comptes bancaires. Si les paiements en pièces et billets en euros ne disparaissent pas, voire résistent, ils demeurent moins nombreux que les paiements sous forme dématérialisé, tout particulièrement pour les sommes importantes[35]. En outre, les paiements ne sont pas que scripturaux à mesure qu’ils se dématérialisent. Depuis 2009, le droit de l’Union encadre l’émission par des établissements d’une monnaie électronique en tant qu’instrument de stockage de fonds qui sont soit des pièces et des billets, soit inscrits sur un compte bancaire[36]. En outre, les paiements se font de plus en plus au moyen d’un service défini comme « une action, initiée par le payeur ou pour son compte ou par le bénéficiaire, consistant à verser, à transférer ou à retirer des fonds, indépendamment de toute obligation sous-jacente entre le payeur et le bénéficiaire »[37], les fonds étant constitué par « les billets de banque et les pièces, la monnaie scripturale (ou commerciale) ou la monnaie électronique au sens de l’article 2, point 2), de la directive 2009/110/CE »[38].
Déjà bousculée par la dématérialisation des moyens de paiement, la notion juridique de monnaie est désormais affectée par l’apparition de la technologie des registres distribués (DLT). L’expérience pionnière du bitcoin a ouvert la voie à une prolifération des crypto-actifs[39]. Après que la France a ouvert la voie avec le régime des actifs numériques consacré par la loi Pacte[40], le législateur de l’Union a adopté le règlement sur les marchés de crypto-actifs (MiCA)[41], lesquels sont définis comme « une représentation numérique d’une valeur ou d’un droit pouvant être transférée et stockée de manière électronique, au moyen de la technologie des registres distribués ou d’une technologie similaire »[42]. En raison du caractère décentralisé de la blockchain, le crypto-actif diffère de la monnaie qui, elle, est le produit de l’exercice d’un pouvoir centralisé par essence puisqu’exercé par la banque centrale[43].
Néanmoins, le règlement MiCA distingue trois types de crypto-actifs qui sont soumis à des exigences différentes en fonction d’une gradation des risques qu’ils comportent[44]. La première catégorie est celle de « crypto-actifs autres que des jetons se référant à un ou des actifs ou des jetons de monnaie électronique » lesquels ne présentent pas en eux-mêmes de liens avec la monnaie au sens juridique du terme à la différence des deux autres types de crypto-actifs qui sont en réalité des stablecoins. D’une part, le « jeton se référant à un ou des actifs » est un « type de crypto-actif qui n’est pas un jeton de monnaie électronique et qui vise à conserver une valeur stable en se référant à une autre valeur ou un autre droit ou à une combinaison de ceux-ci, y compris une ou plusieurs monnaies officielles »[45]. D’autre part, le « jeton de monnaie électronique » est quant à lui « un type de crypto-actif qui vise à conserver une valeur stable en se référant à la valeur d’une monnaie officielle »[46]. Or, la monnaie officielle est celle « d’un pays qui est émise par une banque centrale ou une autre autorité monétaire »[47]. En conséquence, si le jeton de monnaie électronique et le jeton se référant à un ou des actifs ne constituent pas de la monnaie, leur caractéristique essentielle – la stabilité – est garantie parce que leur valeur est adossée à une monnaie dite officielle, laquelle est l’unité de compte désignée par la puissance publique (en pratique dollar, euro ou toute autre monnaie choisie par un État en tant qu’unité de compte). La monnaie parce qu’elle est officielle est le produit de l’exercice de la souveraineté. Autrement dit, en ce qu’elle implique une stabilité, la souveraineté monétaire est décisive dès lors qu’elle consacre le cours légal conféré à la monnaie officielle. Non seulement elle confère à un objet une nature monétaire du fait de la centralisation de l’émission dans le chef de la banque centrale, mais elle en déduit un régime monétaire qui s’articule autour de l’obligation d’acceptation à la valeur nominale de l’unité de compte qui correspond à la valeur monétaire décidée par la banque centrale émettrice (ce qui correspond à la notion anglo-saxonne de monnaie fiat). Le stablecoin bénéficie dès lors de la stabilité de la valeur monétaire par ricochet, tout en demeurant le produit d’une pure émission privée et décentralisée. Aussi la souveraineté monétaire demeure-t-elle l’assise cardinale de l’émission de crypto-actifs stables.
En droit positif de l’Union, la notion juridique de monnaie se limite aux seuls billets et pièces libellés en euros auxquels le traité confère un cours légal sur le territoire des États membres de la zone euro. Il faut y voir l’expression pure de la souveraineté monétaire dans l’esprit d’une théorie nominaliste ou étatiste de la monnaie. Billets et pièces constituent des créances unilatéralement créées par la banque centrale se fondant sur sa seule puissance souveraine d’émission monétaire. En revanche, les dépôts sur les comptes bancaires, la monnaie électronique ou les opérations de paiement correspondent à des créances détenues sur des établissements en vertu d’une obligation contractuellement constituée. La question se pose toutefois d’une évolution afin que le droit soit davantage en phase avec la société.
B – L’institutionnalisme monétaire
En droit monétaire, la théorie nominaliste ou étatiste de la monnaie est généralement opposée à la théorie sociologique qui rompt la filiation avec l’État et affaiblit l’importance de la souveraineté[48]. Selon cette théorie, un objet constitue de la monnaie parce qu’il est accepté comme un moyen d’échange dans une communauté en raison de la confiance qu’il suscite.
« Money's function as a unit of measurement gave rise to more abstract developments. Originally, 'talent,' 'as,' 'pound,' 'mark,' and other money terms were names of weights. However, as soon as people, though using the weight name, assume the habit of giving and receiving the coined metal piece not by weight, but in reliance on the stamp [on the piece of metal], an independent money value detaches itself from the value of the weighed quantity (...). Thus the value of the monetary unit seems to be somewhat disconnected from reality, or at least from materiality. Nevertheless, in the consciousness of the social community, its significance is sufficiently distinctive. (...) The existence of a monetary unit apparently is a group-psychological phenomenon »[49].
La qualification de monnaie résulte donc d’un pur phénomène de groupe plus psychologique que juridique[50]. La théorie sociologique permet ainsi de prendre en compte la dématérialisation monétaire. S’avère déterminante la fonction monétaire qui, en créant l’instrument de monnaie, efface la souveraineté monétaire[51]. En somme, le bitcoin serait une monnaie parce qu’une communauté virtuelle lui reconnaîtrait cette qualité. Comment toutefois reconnaître l’existence d’une telle communauté dont le lien social est par essence désincarné car crypté et anonymisé.
Une autre théorie permet de concilier souveraineté et numérisation. L’introduction de l’euro a conduit à l’émergence d’une troisième théorie de la monnaie dite institutionnelle proposée par le premier directeur juridique de la BCE, Antonio Sáinz de Vicuña.
“A currency is trusted by society and markets, when there is an institutional framework that ensures preservation of purchasing capacity, i. e. price stability. Money is then defined as the dematerialised “commodity” produced and managed by central banks that serves the function of store of value”[52].
Dans cette perspective, la monnaie au sens juridique ne se cantonne pas aux pièces et billets ayant cours légal (monnaie fiduciaire) et s’étend aux dépôts inscrits en comptes ouverts auprès des établissements de crédit (monnaie scripturale ou encore commerciale). L’élément déterminant s’avère là aussi la confiance mais celle-ci doit être nécesairement garantie par le cadre institutionnel fondé sur deux piliers.
“The wide acceptance and use by society of scriptural money is based on an institutional framework of two pillars:
i) an independent central bank that ensures the stability of the purchasing capacity of money and its sound use as means of payment, and
(ii) a legislative framework that supports such independence, the solvency and liquidity of credit institutions, and the reliability of scriptural money as means of payment”[53].
L’intérêt de la théorie institutionnelle est de parvenir à un équilibre entre, d’un côté, une vision pratique ne limitant pas la monnaie aux seuls pièces et billets en euros, mais englobant les dépôts bancaires et, de l’autre côté, une lecture juridique maintenant la puissance publique au cœur de la monnaie. En effet, la théorie institutionnelle repose sur un cadre juridique imposé aux établissements de crédit pour l’accès et l’exercice de l’activité bancaire. Ces établissements font l’objet d’un agrément et d’une surveillance par la puissance publique.
La théorie institutionnelle présente un intérêt renouvelé à mesure que les paiements en espèces ont été concurrencés par des paiements dématérialisés. Virements bancaires, monnaie électronique, opérations de paiement sont autant de moyens de paiement utilisés à la place des pièces et billets. À cet égard, en référence à l’étude « de droit public et de morale sociale » consacré par Geny au rôle de l’État en matière de monnaie et de papier-monnaie[54], j’avais proposé l’idée d’écran-monnaie qui, par opposition à la monnaie-papier (ou métal), serait définie comme les instruments monétaires dématérialisés dont l’utilisation implique le recours à un support électronique ; cela comprendrait les dépôts bancaires, la monnaie électronique et les fonds destinés aux opérations de paiement[55]. L’écran-monnaie se caractérise par un régime réservant son émission à des établissements – de crédit, de monnaie électronique et de paiements – qui présentent comme exigence commune un agrément et une surveillance garantissant le contrôle de la puissance publique. La différence entre ces établissements n’est pas de nature, mais de degré : les exigences pour obtenir l’agrément et la conduite de la surveillance sont renforcées pour les établissements de crédit et moins intenses pour les établissements de monnaie électronique et de paiements, étant précisé que les premiers peuvent également émettre de la monnaie électronique et prester des services de paiement. Cette lecture a été confortée par la première définition que le législateur de l’Union avait donnée des valeurs inscrites en blockchain qui, avant d’être juridiquement qualifiés de crypto-actifs, étaient affublés de l’appellation de « monnaies virtuelles » définies comme
« représentations numériques d’une valeur qui ne sont émises ou garanties ni par une banque centrale ni par une autorité publique, qui ne sont pas nécessairement liées non plus à une monnaie établie légalement et qui ne possèdent pas le statut juridique de monnaie ou d’argent, mais qui sont acceptées comme moyen d’échange par des personnes physiques ou morales et qui peuvent être transférées, stockées et échangées par voie électronique[56] ».
À la différence de l’écran-monnaie, les monnaies virtuelles étaient totalement décentralisées et existaient en dehors de tout agrément et de toute surveillance par la puissance publique. Depuis l’entrée en vigueur du règlement MiCA, les crypto-actifs – tout particulièrement les jetons de monnaie électronique et les jetons se référant à un ou des actifs – font l’objet d’une régulation puisque les établissements les émettant doivent obtenir un agrément et font l’objet d’une surveillance.
Aussi, sous toutes leurs formes, allant du scriptural au numérique, les moyens de paiements privés concurrencent la monnaie au sens nominaliste du terme. Ils n’en demeurent pas moins intrinsèquement tributaires de la souveraineté monétaire au sens le plus large du terme, c’est-à-dire comme englobant une vision institutionnelle consistant à imposer par la puissance publique à l’établissement des exigences dans l’accès et l’exercice de l’activité. N’est-ce pas le constat dressé par la Commission européenne dans sa proposition de règlement sur l’euro numérique lorsqu’elle constate
« La monnaie de banque centrale sous la forme de billets de banque et de pièces ne peut pas être utilisée pour les paiements en ligne. Aujourd’hui, les paiements en ligne reposent entièrement sur la monnaie de banque commerciale. L’acceptabilité et la fongibilité de la monnaie de banque commerciale reposent sur sa convertibilité au pair en monnaie de banque centrale ayant cours légal, qui sert d’ancrage monétaire. Cet ancrage monétaire est au cœur du fonctionnement des systèmes monétaire et financier. Il sous-tend la confiance des utilisateurs dans la monnaie de banque commerciale et dans l’euro en tant que monnaie et est donc essentiel pour préserver la stabilité du système monétaire dans une économie et une société numérisées »[57].
La Commission ajoute cependant
« L’absence d’une forme de monnaie de banque centrale qui puisse être utilisée dans l’économie numérique et qui soit convertible au pair avec les dépôts auprès des banques commerciales pourrait saper le rôle d’ancrage monétaire de la monnaie de banque centrale, ce qui affaiblirait la stabilité financière et la souveraineté monétaire de l’UE »[58].
C’est pourquoi il est devenu nécessaire de numériser la souveraineté monétaire afin de répondre à la montée en puissance des stablecoins.
II – L’incertaine numérisation de la souveraineté monétaire
Les banques centrales ont présenté des projets de monnaie numérique de banque (MNBC) déclinées autour de quatre alternatives[59]. Premièrement, la MNBC prend la forme soit d’un compte ouvert auprès de la banque centrale (account-based), soit d’un jeton émis par la banque centrale (token-based). Deuxièmement, elle peut être émise pour les opérations soit de gros à destination des contreparties des banques centrales ou des participants aux systèmes de paiements (wholesale), soit de détail pour tous les agents (retail). Troisièmement, elle est émise soit directement par la banque centrale qui en administre la circulation (direct / 1-tier), soit indirectement au moyen d’une dette de banque commerciale garantie par la banque centrale (indirect 2-tier). Quatrièmement, son transfert est réglé soit par la banque centrale (centralised), soit au moyen d’un DLT avec ou sans autorisation de la banque centrale (decentralized). Expression de la souveraineté monétaire, l’euro numérique repose sur une logique de centralisation puisque son émission constitue une prérogative de la BCE (A). Sa circulation implique quant à elle le recours à des intermédiaires (B).
A – La centralisation de l’émission
Significativement, la proposition de règlement sur l’euro numérique souligne à quel point la numérisation de l’économie conduit les Européens à utiliser de plus en plus des moyens de paiement numériques privés pour réaliser leurs opérations de paiement. L’adjectivisation dédoublée des moyens de paiement est doublement significative. D’une part, l’adjectif numérique a une vocation attractive en ce que les moyens classiques de nature scripturale recourent désormais à la technologie numérique, allant donc du virement bancaire au crypto-actif. D’autre part, l’adjectif privé a une acception restrictive en ce que les moyens de paiement sont uniquement émis au moyen de contrats, excluant toute émission par la banque centrale.
Toutefois, en pratique, « [l]es billets de banque et les pièces, qui sont les seules formes actuelles de monnaie de banque centrale ayant cours légal à la disposition du grand public (c’est-à-dire des citoyens, des pouvoirs publics et des entreprises), ne peuvent à eux seuls soutenir l’économie de l’UE à l’ère numérique »[60]. C’est pourquoi le projet d’euro numérique a été présenté par la BCE en octobre 2020 en tant que monnaie numérique de banque centrale de la zone euro. La proposition de règlement prévoit que « [l]’euro numérique est établi en tant que forme numérique de la monnaie unique »[61], marquant le renouveau de la souveraineté monétaire[62].
Fondé sur l’article 133 TFUE, l’euro numérique relève de la compétence exclusive de l’Union dans le domaine de la politique monétaire. Ainsi, le législateur de l’Union n’est pas limité par l’article 128 TFUE de sorte que la monnaie au sens juridique du terme ne s’épuise pas dans les pièces et les billets en euros ; elle peut prendre une autre forme – en l’occurrence numérique – dès lors qu’un acte législatif de l’Union le décide. La proposition de la Commission confère ainsi à l’euro numérique les mêmes caractéristiques qu’aux pièces et billets en euros. Aussi l’euro numérique constitue-t-il de la monnaie ce qui a des conséquences dans la zone euro.
Seule la BCE peut être habilitée à autoriser l’émission de l’euro numérique[63], laquelle peut être partagée avec les banques centrales nationales[64]. Dès lors que la numérisation de la monnaie relève uniquement de la compétence exclusive de l’Union, il est totalement exclu que les États membres ayant adopté l’euro puissent d’une quelconque manière établir une monnaie sous forme numérique. Ils ne peuvent que réglementer l’émission de moyens de paiement numériques privés dans le respect du droit dérivé de l’Union.
Corrélativement, puisque l’euro numérique est monnaie et pour qu’il le soit, il est nécessaire de lui conférer un cours légal ce que prévoit la proposition de règlement. Il est dès lors logique que la définition du cours légal telle que la Cour de [65]justice l’a dégagée pour les pièces et billets en euros s’avère reprise pour l’euro numérique. Ce faisant, pour la première fois, par une disposition contraignante, le législateur retienne une définition du cours légal qui reprend celle déjà donnée par la Commission dans une recommandation de 2010. Le cours légal implique que le bénéficiaire d’une obligation de paiement ne sera pas en droit de refuser des euros numériques présentés pour honorer celle-ci et que la valeur monétaire des euros numériques présentés en règlement d’une dette est égale à la valeur de la dette pécuniaire, sans que des frais supplémentaires pour le paiement d’une dette puissent être imposés ; en vertu du pouvoir libératoire de l’euro numérique, un payeur peut se libérer d’une obligation de paiement en présentant des euros numériques au bénéficiaire[66]. Si des exceptions à l’obligation d’accepter l’euro numérique sont prévues par le règlement[67], il est en revanche interdit d’exclure unilatéralement ou contractuellement les paiements en euros numériques[68]. Enfin, la parité garantie entre l’euro numérique et les billets et pièces en euros permet une identité de valeur monétaire entre les deux formes de la monnaie unique[69]. En effet,
« La monnaie de banque centrale sous forme physique ne pouvant à elle seule répondre aux besoins d’une économie en voie de numérisation rapide, il pourrait en résulter une disparition progressive de l’ancrage monétaire de la monnaie de banque commerciale. Il est donc nécessaire d’introduire une nouvelle forme de monnaie officielle ayant cours légal, sans risque et permettant de visualiser la convertibilité au pair de la monnaie émise par les différentes banques commerciales ».
La proposition d’euro numérique revigore ainsi la souveraineté monétaire en la numérisant dans un esprit de continuité. Aussi longtemps que l’article 128 TFUE et l’article 16 des statuts du SEBC et de la BCE ne seront pas modifiés ou abrogés, les pièces et les billets en euros continueront d’être émis et d’avoir cours légal. L’euro sous la forme numérique ne remplacera d’aucune manière les espèces, dissipant les craintes à cet égard[70]. D’une part, sur le plan sociologique, l’attachement des Européens aux espèces demeure de sorte qu’il est politiquement délicat de supprimer les espèces. D’autre part, sur le plan juridique, la monnaie unique sous forme numérique pose des questions qu’il ne faut pas négliger dans la mesure où, contrairement aux espèces, son anonymat ne peut être absolu et, qu’en outre, le risque d’une fracture numérique demeure. Il faudra en effet assurer l’accès du plus grand nombre à l’euro sous sa forme numérique. Consacrée par un acte législatif, le régime de l’euro numérique doit respecter le droit à la vie privée et du droit à la protection des données personnelles tels qu’ils sont consacrés par les articles 7 et 8 de la Charte des droits fondamentaux de l’Union européenne. À cet effet, le législateur de l’Union a explicité les tâches pour lesquelles la BCE et les banques centrales nationales peuvent traiter des données à caractère personnel, notamment le règlement des opérations de paiement en euros numériques. Ainsi,
« [l]e traitement des données à caractère personnel devrait s’appuyer sur l’utilisation des techniques les plus avancées en matière de sécurité et de protection de la vie privée, telles que la pseudonymisation ou le cryptage, afin de garantir que la BCE et les banques centrales nationales ne peuvent pas rattacher les données directement à un utilisateur de l’euro numérique identifié. La Commission est habilitée à adopter des actes délégués concernant les catégories de données à caractère personnel traitées par les prestataires de services de paiement, la BCE, les banques centrales nationales et les prestataires de services d’appui »[71].
La difficulté est dès lors d’ordre technique afin de parvenir à la solution permettant une protection des données personnelles alors que l’euro numérique implique par essence l’utilisation de telles données.
La principale caractéristique de l’euro numérique est ainsi la centralisation de son émission en ce que seule la BCE peut l’autoriser ; l’implication fondamentale est que, contrairement aux moyens de paiement privés, la monnaie unique numérique est garantie par la BCE en ce qu’elle correspond à une créance des détenteurs d’euros numériques sur la BCE ; pour tous les autres moyens de paiement, la créance est détenue sur l’établissement d’émission ou garantie par le mécanisme décentralisé des blockchains.
L’euro numérique diffère des moyens de paiement numériques privés en raison de la centralisation de son émission dans le chef de la BCE. Il se distingue aussi des pièces et des billets en euros dans la mesure où sa circulation nécessite de recourir à des intermédiaires.
B – L’intermédiation de la circulation
La proposition de règlement prévoit l’implication des prestataires de services de paiement[72]. Cela résulte de la circonstance que la notion de « fonds » au sens de la directive sur les services de paiement comprend, outre les billets de banque et les pièces, la monnaie scripturale et la monnaie électronique, ainsi que l’euro numérique, du moins lorsque celui-ci sera établi[73]. C’est pourquoi les prestataires de services de paiement pourront distribuer l’euro numérique en concluant un contrat avec les utilisateurs de la monnaie unique[74]. À cet effet, les prestataires de services de paiement doivent
« mettre à disposition des fonctionnalités de chargement et de déchargement et permettre que les avoirs en euros numériques que les utilisateurs de l’euro numérique détiennent au-delà d’éventuelles limites que la BCE pourrait adopter (par exemple des limites de détention) soient automatiquement déchargés et transférés vers un compte de paiement en euros non numériques tel qu’un compte bancaire commercial lorsqu’une opération de paiement en euros numériques est reçue («approche de la cascade»). Il s’agit également de permettre aux utilisateurs de l’euro numérique d’effectuer une opération de paiement en euros numériques lorsque le montant de l’opération dépasse leurs avoirs en euros numériques («approche de la cascade inversée») »[75].
Sont également chargés de distribuer l’ensemble des services de paiement en euros numériques de base aux personnes physiques résidant dans la zone euro, les établissements de crédit qui gèrent un compte de paiement[76]. En revanche, la proposition de règlement prévoit des limites pour l’utilisation de l’euro numérique comme réserve de valeur, dans le but de protéger la stabilité financière et l’intermédiation financière ainsi que de ne pas affecter l’unicité de la politique monétaire[77]. C’est la raison pour laquelle l’euro numérique ne doit pas porter intérêts.
La circulation de l’euro numérique s’avère ainsi étroitement liée à la compétence de politique monétaire attribuée à l’Union. Cette compétence comporte, en application de l’article 133 TFUE[78], l’édiction « des dispositions de droit monétaire, liées au statut de l’euro en tant que monnaie unique »[79] tandis que « l’article 128, paragraphe 1, et l’article 133 TFUE sont, comme l’a relevé en substance M. l’avocat général aux points 64 à 66 de ses conclusions, le fondement de l’unicité de l’euro et constituent une condition préalable à la conduite effective de la politique monétaire de l’Union »[80].
Ce lien avec la politique monétaire explique que la BCE ait lancé, parallèlement à l’euro numérique de détail (retail), l’euro numérique de gros (wholesale), sans que la BCE ait eu besoin de se fonder sur un règlement adopté en application de l’article 133 TFUE. En effet, l’euro numérique de gros prend la forme d’actions adoptées par la BCE sur le fondement de l’article 127, paragraphe 2, TFUE puisque la politique monétaire comporte également les mesures prises pour le bon fonctionnement des systèmes de paiement. Pour les règlements de gros, le projet Pontes doit fournir « une solution fondée sur la DLT de l’Eurosystème, reliant les plateformes DLT et les services TARGET pour le règlement des transactions en monnaie de banque centrale »[81] alors que le projet Appia prévoit à plus long terme que l’Eurosystème propose un registre partagé permettant d’échanger sur la même plateforme, dès lors qu’ils sont tokenisés[82], monnaies de banque centrale, dépôts bancaires et actifs.
Paradoxalement, alors qu’à la différence de l’euro numérique de gros, l’introduction de l’euro numérique de détail est prévue par un règlement, elle demeure encore incertaine. Le contexte international n’est guère favorable aux MNBC de détail. En effet, loin de constituer le « futur système monétaire numérique » comme le prévoyait la Banque des règlements internationaux [83], les MNBC demeurent au mieux à l’état de projet. Le yuan numérique de détail (e-CNY) a vocation non seulement de remplacer les espèces, mais également de permettre un contrôle de l’économie et de la société en raison du caractère programmable de cette MNBC[84]. Il faut entendre par là que les autorités chinoises entendent réglementer les transactions qui font l’objet de paiements numériques. En revanche, l’euro numérique de détail ne sera pas programmable et permettra, tout comme les espèces, de procéder à toutes les transactions, posant la question de l’articulation avec les règles de la lutte contre le blanchiment des capitaux et le financement du terrorisme.
Le e-CNY n’a en revanche pas l’ambition à devenir une monnaie internationale dans un système monétaire numérique multipolaire. L’enjeu est alors, et c’est aussi un défi majeur pour l’euro, de concurrencer le dollar, en vue notamment de faire échec l’extraterritorialité américaine et d’éviter les sanctions[85]. La monnaie n’est pas géopolitiquement neutre. Ainsi, un executive order du Président des États-Unis a interdit les MNBC sur le territoire américain, notamment en vue de « protéger la souveraineté du dollar américain, notamment par des mesures visant à favoriser le développement et la croissance, à l’échelle mondiale, de stablecoins légales et légitimes adossées au dollar »[86], lesquelles jouent « comme des succédanés de la monnaie états-unienne »[87], en vue de promouvoir le dollar en tant que monnaie internationale. Parallèlement, les États-Unis ont adopté le Genius Act dont la volonté est de confirmer l’interdiction de toute MNBC. Ce texte dresse un le cadre juridique unifié pour les stablecoins[88]. Il prévoit que seuls les établissements agrées notamment par l’Office of the Comptroller of the Currency (OCC) peuvent émettre des stablecoins de paiement en respectant des exigences strictes de réserves et de transparence. Ainsi, tout stablecoin émis doit être adosser à des réserves d’actifs liquides libellés en dollar dont la loi fixe la liste limitative[89]. Alors qu’il n’y a quasiment aucun stablecoin en 2020, la demande indirecte en bons du Trésor afin d’y adosser des stablecoins a dépassé les 150 milliards de dollars en 2025[90]. Se dessine la ruse de la raison monétaire des États-Unis qui consiste à prendre appui sur les crypto-actifs pour soutenir le dollar et, par là même, diminuer le coût de l’endettement public américain, révélant les relations incestueuses entre monnaie unité de compte et stablecoins. La stratégie américaine n’étant pas sans risque, en raison du caractère spéculatif des stablecoins, pour le dollar affaibli par l’insoutenabilité de la politique budgétaire américaine.
S’il a fait l’objet d’un consensus politique par le législateur de l’Union, l’euro numérique de détail présente un destin encore incertain. Le numérique met la souveraineté monétaire à l’épreuve de la technologie. C’est pourquoi la BCE est en quête de solutions technologiques permettant la circulation de l’euro numérique, sans exclure l’hypothèse de recourir aux blockchains. Le marché met également la souveraineté monétaire à l’épreuve de la concurrence. En effet, des solutions de paiement numérisé sont déjà proposés par des sociétés américaines comme Visa ou Mastercard et, plus récemment, Paypal et Applepay, de sorte que les utilisateurs pourraient ne pas être enclins à recourir à l’euro numérique. L’enjeu est dès lors celui de préserver la souveraineté monétaire face au double défi de la technique et du marché, d’autant que le paiement en dollar s’avère toujours un vecteur d’extraterritorialité du droit américain.
* * *
La grande transformation numérique n’épuise pas la souveraineté monétaire, mais la renouvelle. Dans la zone euro, la BCE demeure l’acteur cardinal dans l’exercice de la compétence de politique monétaire de sorte qu’il lui appartient d’émettre l’euro en tant que monnaie unique. Il est donc admis que l’euro puisse revêtir une forme numérique en vue de répondre à la concurrence croissante des moyens de paiement privés numérisés – stablecoins tout particulièrement. Ce faisant, avec l’adoption du règlement MiCA, après la surveillance des établissements bancaires, de monnaie électronique et de services de paiement, une régulation des crypto-actifs a été établie. La principale menace pesant sur l’euro est dès lors une autre dans un monde géopolitiquement de plus en plus instable. Il est patent que les États-Unis se sont engagés dans une nouvelle guerre des monnaies[91] dans lequel le dollar s’avère désormais soutenu par les stablecoins, étendant par là-même non seulement la puissance économique, mais aussi juridique américaine.
Notes de bas de page
- [1]
F. Martucci, L’ordre économique et monétaire de l’Union européenne, Préface D. Carreau, Avant-propos J.-V. Louis, Bruxelles, Bruylant, Collection : « Droit de l’Union européenne », 2015.
- [2]
D. Carreau, Souveraineté et coopération monétaire internationale, Paris, Cujas, 1970, pp. 26-27.
- [3]
C. D. Zimmermann, A Contemporary Concept of Monetary Sovereignty, Oxford, Oxford University Press, Serie : Oxford Monographs in International Law, 2013.
- [4]
CPIJ, 12 juillet 1929, Emprunts serbes et brésiliens, Série A, n°20, p. 45.
- [5]
Carreau, Souveraineté et coopération monétaire internationale, op. cit., p. 23.
- [6]
CJUE, Ass. plén, 18 décembre 2024, Adhésion de l’Union à la CEDH, Avis 2/13, ECLI:EU:C:2014:2454.
- [7]
Article 3, paragraphe 1, c), TFUE.
- [8]
S. Adalid, La Banque centrale européenne et l’Eurosystème. Recherches sur le renouvellement d’une méthode d’intégration, Avant-propos C. Noyer, Préface M. Karpenschif, B. Sousi, Bruxelles, Bruylant, Collection : « Droit de l’Union européenne », 2015.
- [9]
Article 128 TFUE.
- [10]
Article 127, paragraphe 2, TFUE.
- [11]
Article 219 TFUE.
- [12]
Article 127, paragraphe 2, TFUE.
- [13]
J.-V. Louis, Th. Ronse, L’ordre juridique de l’Union européenne, Munich, Helbing & Lichtenhan, Bruxelles, Bruylant, Paris, LGDJ, 2005, pp. 9-10.
- [14]
K. Polanyi, La grande transformation, [1944] Trad. M. Angeno et C. Malamoud, Préface L. Dumont, Paris, Gallimard, Collection : « Tel », 2009.
- [15]
Voir infra.
- [16]
G7 Working Group on Stable coins, Investigating the impact of global stablecoins, October 2019, p. iii.
- [17]
D. A. Zetzsche, R. P. Buckley & D. W. Arner, « Regulating Libra », Oxford Journal of Legal Studies 2020, pp. 1-33 ; A. d’Ornano, « Éclairages … sur le libra », RCDIP 2020, 17.
- [18]
Money and private currencies: reflections on Libra, Speech by Yves Mersch, Member of the Executive Board of the ECB, at the ECB Legal Conference, Frankfurt am Main, 2 September 2019.
- [19]
ECB, Treading softly: How central banks are addressing current global challenges, ECB Legal Conference 2023, Francfort, BCE, 2023.
- [20]
ECB, Report on a digital euro, 2020.
- [21]
Proposition de règlement du Parlement européen et du Conseil établissant l’euro numérique, COM(2023) 369.
- [22]
Article 3, paragraphe 1, 5), du règlement (UE) 2023/1114 du Parlement européen et du Conseil du 31 mai 2023 sur les marchés de crypto-actifs, et modifiant les règlements (UE) no 1093/2010 et (UE) no 1095/2010 et les directives 2013/36/UE et (UE) 2019/1937, JOUE L 150 du 9 juin 2023, p. 40.
- [23]
Guiding and Establishing National Innovation for US Stablecoins, PUBLIC LAW 119–27—JULY 18, 2025.
- [24]
Conseil d’État, La souveraineté, Étude annuelle 2024, Paris, La documentation française, 2024 p. 29.
- [25]
Ibid., p. 223.
- [26]
Ibid.
- [27]
Voir aussi Voir aussi C. Hofmann, « The Changing Concept of Money: A Threat to the Monetary System or an Opportunity for the Financial Sector? », European Business Organization Law Review, vol. 21, 2020, pp. 37-68.
- [28]
Sur la notion de monnaie, voir HCJP, Rapport sur l’évolution de la notion juridique de monnaie, Groupe de travail sous la présidence de F. Martucci, 2025.
- [29]
Carreau, Souveraineté et coopération monétaire internationale, op. cit., p. 27.
- [30]
D. Carreau, « Le système monétaire international privé (UEM et euromarchés) », précité, p. 338.
- [31]
Article 10 du règlement (CE) nº 974/98 du Conseil du 3 mai 1998 concernant l’introduction de l’euro, JOUE L 139 du 11 mai 1998, p. 1.
- [32]
Voir J. Dirix, « The legal tender of euro banknotes and coins from a Member States’ perspective. What role is left for national lawmakers? », in ECB Legal Conférence, 2024, pp. 109-129.
- [33]
Voir B. Krauskopf, « How euro banknotes acquire the properties of money », in Legal aspects of the European System of Central Bank, Liber amicorum Paolo Zamboni Garavelli, Francfort, BCE, 2005, pp. 244-245.
- [34]
Ch. Proctor, Mann on the Legal Aspect of Money, Oxford, Oxford University Press, 7th edition, 2012, pp. 5-6. Voir F. A. Mann, The Legal Aspect of Money, Clarendon Press, Oxford, 1992, 5e edition, pp. 19-20. Voir aussi F. A. Mann, « Money in Public International Law », RCADI, 1959, vol. 96 (I), pp. 1-128.
- [35]
Banque de France, Rapport de l’Observatoire de la sécurité des moyens de paiement, 2025.
- [36]
Article 2 de la directive 2009/110/CE du Parlement européen et du Conseil du 16 septembre 2009 concernant l’accès à l’activité des établissements de monnaie électronique et son exercice ainsi que la surveillance prudentielle de ces établissements, JOUE L 267 du 10 octobre 2009, p. 7 : la monnaie électronique est définie comme « une valeur monétaire qui est stockée sous une forme électronique, y compris magnétique, représentant une créance sur l’émetteur, qui est émise contre la remise de fonds aux fins d’opérations de paiement telles que définies à l’article 4, point 5), de la directive [2015/2366] et qui est acceptée par une personne physique ou morale autre que l’émetteur de monnaie électronique ».
- [37]
Article 4, paragraphe 1, 5) de la directive (UE) 2015/2366 du Parlement européen et du Conseil du 25 novembre 2015 concernant les services de paiement dans le marché intérieur, modifiant les directives 2002/65/CE, 2009/110/CE et 2013/36/UE et le règlement (UE) no 1093/2010, et abrogeant la directive 2007/64/CE, JOUE L 337 du 23 décembre 2015, p. 35.
- [38]
Ibid.
- [39]
Voir C. Zilioli, « Crypto-assets legal characterization and challenges under private law », EL.L. Rev. 2020, vol. 45/2, pp. 251-266 ; H. de Vauplane, « Les nouvelles représentations monétaires : crypto-monnaies, stablecoins, monnaies digitales des banques centrales », RD bancaire et fin. mai 2020, dossier 15.
- [40]
Article L. 54-10-1 et s. du code monétaire et financier, article 86 de la loi n°2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises.
- [41]
Règlement (UE) 2023/1114 du Parlement européen et du Conseil du 31 mai 2023 sur les marchés de crypto-actifs, et modifiant les règlements (UE) no 1093/2010 et (UE) no 1095/2010 et les directives 2013/36/UE et (UE) 2019/1937, JOUE L 150 du 9 juin 2023, p. 40.
- [42]
Ibid., article 3, paragraphe 1, 5).
- [43]
Voir V. Danzmann, « Why State Currencies Will not be Replaced by Cryptocurrencies ? », J.I.B.L.R. 2019, vol. 34, 272-278.
- [44]
Règlement (UE) 2023/1114, précité, considérant n° 18.
- [45]
Ibid., article 3, paragraphe 1, 6).
- [46]
Ibid., article 3, paragraphe 1, 7).
- [47]
Ibid., article 3, paragraphe 1, 8).
- [48]
J.-M. Sorel, « Création monétaire : sources du droit versus tentation sociologique », in Le droit international économique à l’aube du XXIème siècle, En hommage aux professeurs Dominique Carreau et Patrick Juillard, Paris, Pedone, Collection : « Cahiers internationaux », 2009, p. 147.
- [49]
A. Nussbaum, « Basic Monetary Conceptions in Law », Michigan Law Review, Vol. 35, 1937, No. 6, pp. 870-871.
- [50]
A. Nussbaum, Money in the Law national and international: a comparative study in the borderline of Law and Economics, Brooklyn, The Foundation Press, 1950.
- [51]
J.-M. Sorel, « Création monétaire : sources du droit versus tentation sociologique », précité, pp. 150-151.
- [52]
A. Sáinz de Vicuña, « The concept of money in the xxist century », MOCOMILA meeting, Tokyo, 2004. Voir aussi A. Sáinz de Vicuña, « Institutional theory of money », in M. Giovanoli, D. Devos (dir.), International monetary and financial law: the global crisis, Oxford, New-York, Oxford University Press, 2010, pp. 517-532.
- [53]
Ibid.
- [54]
F. Gény, « Quelques observations sur le rôle et le pouvoir de l’État en matière de monnaie et de papier-monnaie (Étude de droit public et de morale sociale) », Mélanges Hauriou, Paris, Sirey, 1929, pp. 389-433.
- [55]
F. Martucci, « Réflexions sur la notion de monnaie légale à l’heure de l’écran-monnaie : rétablir l’autorité face au marché », in É. Carpano, G. Marti (dir.), Démocratie et marché dans l’Union européenne, Bruxelles, Bruylant, Collection ; « Droit de l’Union européenne », 2021, p. 261-289.
- [56]
Article 3, point 18 de la directive (UE) 2018/843, du Parlement européen et du Conseil du 30 mai 2018 modifiant la directive (UE) 2015/849 relative à la prévention de l’utilisation du système financier aux fins du blanchiment de capitaux ou du financement du terrorisme ainsi que les directives 2009/138/CE et 2013/36/UE, JOUE L 156, 19 juin 2018, p. 43.
- [57]
COM(2023) 369, précitée,
- [58]
COM(2023) 369, précitée, p. 1.
- [59]
IMF study. Legal Aspects of Central Bank Digital Currency: Central Bank and Monetary Law Considerations, IMF Working Paper, Legal Department, 2020.
- [60]
Proposition de règlement du Parlement européen et du Conseil établissant l’euro numérique, 28 juin 2023, COM(2023) 369, p. 1.
- [61]
Article 4 de la proposition de règlement, COM(2023) 369, précitée.
- [62]
Voir I. H-Y Chiu, “Building out the Crypto Economy in Europe: A proposal for Central Bank Digital Euros”, European Law Review, 2021, Issue 4, pp. 435-459 ; S. Grünewald, C. Zellweger-Gutknecht & B. Geva, “Digital euro and ECB powers”, CMLRev., vol. 58, n°4, 2021, pp. 1029-1056.
- [63]
Ibid.,.
- [64]
Ibid., article 4.
- [65]
CJUE, 26 janvier 2021, Hessischer Rundfunk, C-422/19, ECLI:EU:C:2021:63.
- [66]
Ibid.
- [67]
Ibid., article 9.
- [68]
Ibid., article 10.
- [69]
Ibid., article 12.
- [70]
Voir J. Baquero Cruz, « Is there a right to euro cash? », in ECB Legal Conférence, 2024, pp. 130-135.
- [71]
Proposition de règlement, COM(2023) 369, précitée, p. 17.
- [72]
Ibid.
- [73]
Ibid.
- [74]
Ibid., p. 14 : « La fourniture de services de paiement en euros numériques par les prestataires de services de paiement est limitée i) aux personnes physiques ou morales résidant ou établies dans les États membres dont la monnaie est l’euro, ii) aux personnes physiques ou morales qui ont ouvert un compte en euros numériques alors qu’elles résidaient ou étaient établies dans des États membres dont la monnaie est l’euro, mais qui ne résident plus ou ne sont plus établies dans ces États membres, iii) aux visiteurs, iv) aux personnes physiques ou morales résidant ou établies dans des États membres dont la monnaie n’est pas l’euro, sous réserve des conditions énoncées à l’article 18, et v) aux personnes physiques ou morales résidant ou établies dans des pays tiers, y compris dans des territoires ayant conclu un accord monétaire avec l’Union européenne, sous réserve du respect des conditions énoncées aux articles 19 et 20 ».
- [75]
Ibid., p. 15.
- [76]
Pour les personnes ne détenant pas ou souhaitant pas ouvrir de comptes de paiement, les États membres devraient désigner des entités spécifiques qui seraient tenues de fournir les services de paiement en euros numériques de base.
- [77]
Proposition de règlement, COM(2023) 369, précitée, n° 37.
- [78]
CJUE, Hessischer Rundfunk, C-422/19, précité, point 42.
- [79]
Ibid., point 40.
- [80]
Ibid., point 43.
- [81]
BCE, Conseil des gouverneurs, La BCE adopte une feuille de route concernant le règlement fondé sur la technologie des registres distribués avec une approche en deux volets, 1er juillet 2025.
- [82]
C’est-à-dire inscrits en blockchain.
- [83]
BRI, Rapport économique annuel, 2022, chapitre spécial.
- [84]
Y. J. Fanusie & E. Jin, « The Programmable State: Thee-CNY and China’s Quest forSmarter Surveillance », Lawfare Research Report 25-2, April 2025.
- [85]
A Few Observations on Global Financial Governance--Keynote Speech by PBOC Governor Pan Gongsheng at the 2025 Lujiazui Forum, 18 juin 2025.
- [86]
Executive order, Strengthening american leadership in digital financial technology, 23 janvier 2025. Sect. 1 (…) : « (ii) promoting and protecting the sovereignty of the United States dollar, including through actions to promote the development and growth of lawful and legitimate dollar-backed stablecoins worldwide; (…)
(v) taking measures to protect Americans from the risks of Central Bank Digital Currencies (CBDCs), which threaten the stability of the financial system, individual privacy, and the sovereignty of the United States, including by prohibiting the establishment, issuance, circulation, and use of a CBDC within the jurisdiction of the United States ». - [87]
A. Benassy-Quéré, Monnaie numérique de banque centrale : l’enjeu de souveraineté, Banque de France, 26 Septembre 2025.
- [88]
Guiding and Establishing National Innovation for US Stablecoins, PUBLIC LAW 119–27—JULY 18, 2025.
- [89]
Espèces, dépôts bancaires, bons du Trésor à court terme T-bills, parts de fonds monétaires en T-bills et dépôts auprès de la FED.
- [90]
A. Bénassy-Quéré, La tokenisation change-t-elle la donne pour le système monétaire international, Tribune du 15 septembre 2025, Banque de France.
- [91]
Voir C. Kleiner et F. Martucci, « La nouvelle guerre des monnaies », in A. de Nanteuil (dir.), La guerre économique, Paris, Pedone, 2023, pp. 105-130.